Mở thẻ tín dụng VPBank cần điều kiện gì? Hạn mức và thủ tục đăng ký
Nhiều người tìm hiểu thẻ tín dụng không đơn thuần vì muốn “chi tiêu trước, trả tiền sau”, mà bởi đây là một công cụ giúp thanh toán linh hoạt, mua sắm online thuận tiện và tận dụng thêm các chương trình hoàn tiền, trả góp hoặc ưu đãi từ đối tác. Trong nhóm ngân hàng thương mại tại Việt Nam, VPBank là một trong những cái tên thường được quan tâm khi khách hàng muốn mở thẻ nhanh, đăng ký trực tuyến và được xét hạn mức dựa trên hồ sơ thực tế.
Bài viết này được đội ngũ TOPGOVN xây dựng theo hướng pillar content, tập trung vào những kiến thức nền tảng có giá trị lâu dài thay vì chạy theo các chương trình khuyến mãi theo từng tháng. Nội dung sẽ giúp bạn hiểu thẻ tín dụng VPBank là gì, những ai có thể đăng ký, hạn mức được xem xét theo những yếu tố nào, lợi ích thực tế ra sao và cách mở thẻ online từng bước.
Lưu ý: Điều kiện, biểu phí, hạn mức, thời gian miễn lãi và chương trình ưu đãi của từng dòng thẻ VPBank có thể thay đổi theo từng thời kỳ. Trước khi đăng ký, bạn nên kiểm tra lại thông tin trên website chính thức hoặc ứng dụng VPBank NEO.
Thẻ tín dụng VPBank là gì và phù hợp với ai?
Thẻ tín dụng là sản phẩm cho phép chủ thẻ sử dụng một hạn mức do ngân hàng cấp trước để thanh toán, sau đó hoàn trả lại theo kỳ sao kê. Khác với thẻ ghi nợ, bạn không nhất thiết phải có sẵn tiền trong tài khoản thanh toán tại thời điểm thực hiện giao dịch.
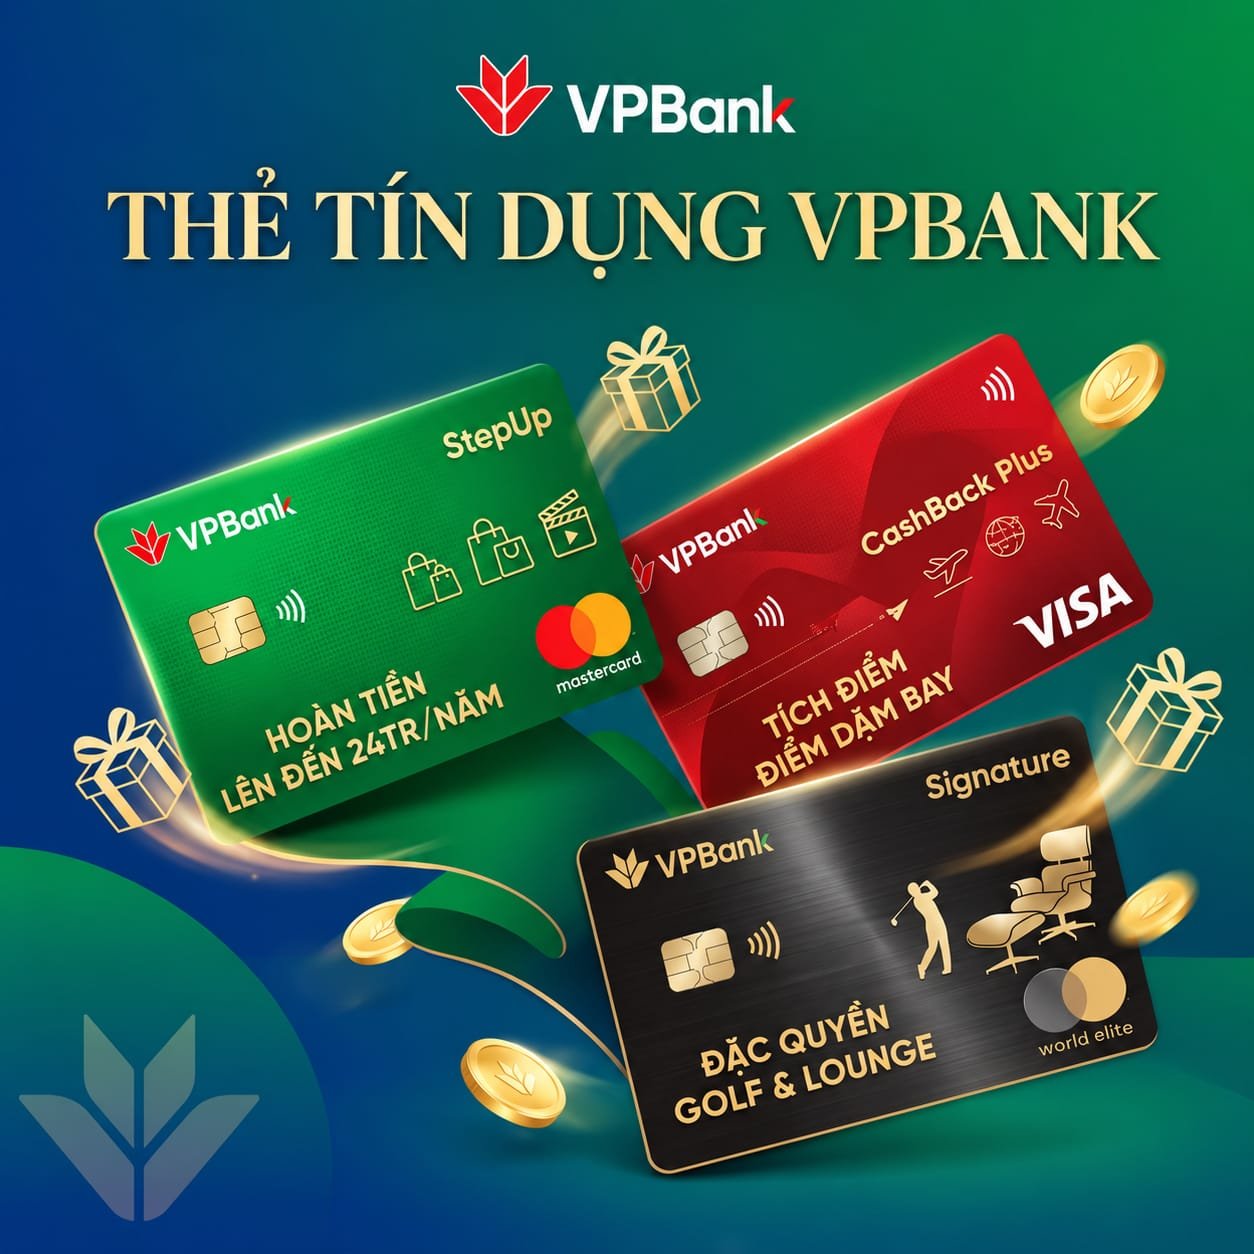
VPBank cung cấp nhiều dòng thẻ quốc tế thuộc các thương hiệu như Mastercard, Visa hoặc JCB. Thẻ có thể được sử dụng tại nhiều điểm chấp nhận thẻ trong nước và quốc tế, đồng thời kết nối với ngân hàng số để khách hàng theo dõi giao dịch, dư nợ, hạn mức, khóa/mở thẻ, thanh toán sao kê hoặc sử dụng các dịch vụ liên quan.
Những người phù hợp với thẻ tín dụng VPBank thường thuộc một số nhóm sau:
- Nhân viên có thu nhập ổn định, muốn sử dụng thẻ cho các khoản chi tiêu hàng tháng và xây dựng lịch sử tín dụng.
- Người thường xuyên mua sắm, đặc biệt tại các hệ thống bán lẻ, thương mại điện tử hoặc những nhóm dịch vụ có chương trình ưu đãi riêng.
- Người thường xuyên đi công tác, du lịch, cần một phương thức thanh toán quốc tế và muốn quản lý chi tiêu trên ứng dụng.
- Hộ kinh doanh hoặc cá nhân kinh doanh, có nhu cầu sử dụng sản phẩm thẻ được thiết kế cho hoạt động kinh doanh và quản lý dòng tiền.
Ngược lại, nếu bạn chưa kiểm soát tốt thói quen chi tiêu, đang có dư nợ tại nhiều tổ chức hoặc chủ yếu muốn sử dụng thẻ để rút tiền mặt thì nên cân nhắc kỹ. Rút tiền mặt bằng thẻ tín dụng thường phát sinh phí và lãi theo quy định, vì vậy đây không phải là phương án vay tiền mặt có chi phí thấp.
Các nhóm thẻ tín dụng VPBank nên hiểu trước khi đăng ký
VPBank không chỉ có một sản phẩm thẻ duy nhất. Các dòng thẻ được thiết kế cho những nhu cầu và nhóm khách hàng khác nhau. Vì vậy, nếu chỉ nhìn vào tên sản phẩm hoặc chương trình quảng cáo, người mới rất dễ khó phân biệt.
TOPGOVN gợi ý nên phân loại thẻ theo mục đích sử dụng thực tế, thay vì chỉ ghi nhớ tên gọi marketing.
Nhóm thẻ đời sống và mua sắm
Đây là nhóm thẻ hướng đến những người thường xuyên chi tiêu tại hệ thống bán lẻ hoặc thương mại điện tử. Một số sản phẩm được thiết kế theo hệ sinh thái cụ thể, chẳng hạn thẻ đồng thương hiệu MWG dành cho khách hàng thường xuyên mua điện thoại, điện máy hoặc đồ gia dụng; hoặc các dòng thẻ liên quan đến Shopee/S Rewards dành cho người mua sắm online.
Ưu đãi của nhóm này thường tập trung vào hoàn tiền theo ngành hàng, quà tặng chào mừng hoặc miễn phí thường niên năm đầu nếu đáp ứng điều kiện kích hoạt và sử dụng theo quy định.
Nhóm thẻ phong cách sống và giới trẻ
Một số dòng như VPBank Z JCB hoặc GameON Mastercard hướng đến các nhu cầu như ăn uống, giải trí, fitness, gọi xe, nội dung số hoặc game.
Điểm đáng chú ý của nhóm này là ưu đãi thường được thiết kế gần với hành vi chi tiêu của khách hàng trẻ. Nếu bạn thường xuyên sử dụng những dịch vụ nằm trong hệ sinh thái ưu đãi, giá trị nhận được có thể thiết thực hơn so với một chiếc thẻ có nhiều đặc quyền nhưng không đúng nhu cầu.
Nhóm thẻ du lịch và hạng cao
Các dòng thẻ hướng đến du lịch, tích lũy dặm hoặc nhóm khách hàng cao cấp có thể phù hợp với người thường xuyên đi công tác, du lịch, thanh toán quốc tế hoặc sử dụng các dịch vụ đặc quyền.
Đổi lại, điều kiện thu nhập, hồ sơ và yêu cầu sử dụng của nhóm thẻ này thường cao hơn so với thẻ phổ thông.
Nhóm thẻ đa năng và thẻ phi vật lý
VPBank cung cấp cả thẻ vật lý và thẻ phi vật lý tùy sản phẩm, giúp khách hàng có thêm lựa chọn khi thanh toán trực tiếp hoặc giao dịch online.
Thẻ phi vật lý đặc biệt hữu ích với người thường xuyên mua hàng trực tuyến vì có thể sử dụng cho giao dịch online nếu sản phẩm và hồ sơ được VPBank hỗ trợ.
Nhóm thẻ dành cho hộ kinh doanh
VPBank có các sản phẩm thẻ dành cho hộ kinh doanh và cá nhân kinh doanh, được thiết kế để phục vụ nhu cầu chi tiêu và quản lý dòng tiền kinh doanh.
Đây là nhóm sản phẩm có cách tiếp cận khác so với thẻ tín dụng dành hoàn toàn cho nhu cầu tiêu dùng cá nhân. Khi làm bài chuyên sâu về từng sản phẩm, người đọc nên kiểm tra hạn mức, điều kiện và biểu phí hiện hành của đúng dòng thẻ.
Việc phân nhóm theo nhu cầu sẽ giúp người đọc dễ xác định đâu là sản phẩm phù hợp thay vì phải ghi nhớ hàng chục tên thẻ.
Điều kiện mở thẻ tín dụng VPBank
Với sản phẩm tín chấp, VPBank công bố một số điều kiện cơ bản liên quan đến quốc tịch, độ tuổi và thu nhập. Khách hàng có thể là công dân Việt Nam hoặc người nước ngoài cư trú hợp pháp tại Việt Nam. Độ tuổi phổ biến được đề cập trong khoảng 22–60 tuổi tại thời điểm đăng ký và thu nhập tối thiểu từ 4,5 triệu đồng/tháng.
Một số trường hợp có thể đi theo phương án có tài sản bảo đảm hoặc giấy tờ có giá, tùy sản phẩm và chính sách xét duyệt.
Tuy nhiên, đáp ứng điều kiện cơ bản mới chỉ là bước đầu. Hồ sơ còn được xem xét dựa trên nhiều yếu tố khác.
Lịch sử tín dụng tại CIC
Ngân hàng có thể kiểm tra lịch sử tín dụng để đánh giá việc khách hàng từng vay tiền, sử dụng thẻ tín dụng và thanh toán các nghĩa vụ tài chính như thế nào.
Nếu thường xuyên chậm thanh toán hoặc đang có vấn đề về nghĩa vụ tín dụng, hồ sơ có thể gặp khó khăn dù thu nhập hiện tại vẫn đáp ứng yêu cầu.
Tính ổn định của nguồn thu
Thu nhập ổn định, hợp đồng lao động còn hiệu lực, thời gian làm việc và loại hình công việc là những thông tin có thể được sử dụng để đánh giá khả năng trả nợ.
Người nhận lương qua tài khoản thường thuận tiện hơn trong việc chứng minh dòng tiền, trong khi trường hợp nhận lương tiền mặt có thể cần thêm chứng từ phù hợp.
Mức độ phù hợp với dòng thẻ
Không phải mọi dòng thẻ đều áp dụng chung một ngưỡng thu nhập. Thẻ phổ thông thường có yêu cầu thấp hơn, trong khi những dòng thẻ cao cấp hoặc chuyên biệt có thể hướng đến nhóm khách hàng có thu nhập và hồ sơ phù hợp hơn.
Một số sản phẩm còn có điều kiện riêng liên quan đến nghề nghiệp, đối tác hoặc chương trình khách hàng.
Tính chính chủ và xác thực hồ sơ
Đăng ký online yêu cầu khách hàng thực hiện các bước xác thực danh tính. Với khách hàng Việt Nam, CCCD/Thẻ Căn cước hợp lệ là giấy tờ quan trọng trong quá trình xác thực. Người nước ngoài cư trú hợp pháp tại Việt Nam có thể cần giấy tờ tùy thân và hồ sơ cư trú theo quy định riêng.
Thông tin không trùng khớp, giấy tờ không hợp lệ hoặc hình ảnh không đạt yêu cầu có thể khiến hồ sơ phải xác minh lại.
Một điểm quan trọng cần nhớ là đủ điều kiện không đồng nghĩa chắc chắn được duyệt đúng hạn mức mong muốn. Điều kiện chỉ là ngưỡng để hồ sơ được tiếp nhận. Hạn mức cuối cùng còn phụ thuộc vào thu nhập, lịch sử tín dụng, dư nợ hiện tại, số lượng nghĩa vụ tín dụng và khả năng trả nợ được ngân hàng đánh giá.
Hồ sơ cần chuẩn bị
VPBank không nhất thiết yêu cầu tất cả khách hàng chuẩn bị cùng một bộ hồ sơ. Tùy nhóm khách hàng và sản phẩm, ngân hàng có thể yêu cầu những loại giấy tờ khác nhau để xác minh nhân thân và thu nhập.
Giấy tờ nhân thân
Đối với khách hàng Việt Nam, nên chuẩn bị:
- CCCD hoặc Thẻ Căn cước còn hiệu lực.
- Các giấy tờ bổ sung khác nếu sản phẩm hoặc ngân hàng yêu cầu.
Người nước ngoài cư trú hợp pháp tại Việt Nam có thể cần giấy tờ tùy thân và hồ sơ cư trú theo quy định áp dụng cho nhóm khách hàng này.
Giấy tờ cư trú
Tùy hồ sơ, khách hàng có thể cần cung cấp thông tin hoặc giấy tờ chứng minh nơi cư trú theo yêu cầu của ngân hàng.
Giấy tờ chứng minh tài chính
Một số loại giấy tờ có thể được sử dụng gồm:
- Sao kê lương.
- Hợp đồng lao động.
- Quyết định bổ nhiệm.
- Giấy đăng ký kinh doanh.
- Tờ khai thuế.
- Sao kê tài khoản.
- Các chứng từ chứng minh nguồn thu nhập hợp pháp khác.
Giấy tờ bổ sung cho hồ sơ hạn mức cao
Trong một số trường hợp, ngân hàng có thể yêu cầu thêm giấy tờ liên quan đến tài sản hoặc nguồn tài chính khác tùy phương án cấp tín dụng.
Khi đăng ký online, bạn nên chụp giấy tờ ở nơi đủ sáng, hình ảnh rõ nét và không bị lóa. Không nên cắt mất góc giấy tờ hoặc dùng ảnh quá mờ vì hệ thống có thể không đọc được thông tin.
Hạn mức thẻ tín dụng VPBank được tính như thế nào?
Hạn mức tín dụng là số tiền tối đa ngân hàng cho phép chủ thẻ sử dụng tại một thời điểm. Khi bạn thanh toán dư nợ, phần hạn mức tương ứng sẽ được khôi phục theo quy định.
VPBank không áp dụng một mức hạn mức chung cho tất cả các dòng thẻ. Hạn mức được xác định theo từng sản phẩm và hồ sơ khách hàng sau quá trình đánh giá.
Một số sản phẩm dành cho hộ kinh doanh, doanh nghiệp hoặc nhóm khách hàng chuyên biệt có khung hạn mức cao hơn đáng kể so với thẻ tín dụng cá nhân phổ thông. Vì vậy, thay vì lấy một con số tối đa làm chuẩn chung cho toàn bộ hệ thống thẻ VPBank, người đăng ký nên xem hạn mức công bố của đúng sản phẩm mình đang quan tâm.
VPBank không công bố một công thức đơn giản kiểu “lương nhân hệ số X = hạn mức Y”. Việc xét duyệt thường dựa trên nhiều yếu tố kết hợp.
Thu nhập và khả năng trả nợ
Thu nhập ổn định và khả năng trả nợ phù hợp thường giúp hồ sơ có cơ sở để được xem xét hạn mức cao hơn.
Người mới đi làm hoặc có thu nhập gần mức tối thiểu thường phù hợp với hạn mức vừa phải, thay vì kỳ vọng ngay vào hạn mức lớn.
Lịch sử sử dụng tín dụng
Nếu bạn từng sử dụng khoản vay hoặc thẻ tín dụng và thanh toán đúng hạn, lịch sử tín dụng có thể được ngân hàng xem xét trong quá trình đánh giá.
Ngược lại, việc mở nhiều sản phẩm tín dụng trong thời gian ngắn hoặc đang sử dụng gần hết hạn mức ở các tổ chức khác có thể khiến việc xét duyệt thận trọng hơn.
Dòng thẻ đăng ký
Mỗi sản phẩm có chính sách và khung hạn mức riêng. Những dòng thẻ phổ thông sẽ có định hướng khác với các dòng thẻ cao cấp hoặc sản phẩm chuyên biệt.
Với thẻ dành cho hộ kinh doanh, khách hàng cũng cần xem hạn mức cụ thể theo sản phẩm thay vì áp dụng một mức chung cho tất cả thẻ VPBank.
Quan hệ hiện hữu với ngân hàng
Khách hàng đang nhận lương qua VPBank, sử dụng các dịch vụ ngân hàng số, có tiền gửi hoặc được ngân hàng xác định là khách hàng có hồ sơ phù hợp có thể được xử lý thuận tiện hơn trong một số trường hợp.
VPBank có thể xem xét tăng hạn mức sau một thời gian khách hàng sử dụng thẻ và thanh toán đúng hạn. Việc tăng hạn mức vẫn phụ thuộc vào chính sách và kết quả đánh giá tại thời điểm xem xét.
Với người mới, TOPGOVN cho rằng không nên xem hạn mức là tiêu chí duy nhất. Một chiếc thẻ có hạn mức 20–50 triệu đồng nhưng được thanh toán đầy đủ mỗi tháng có thể hữu ích hơn nhiều so với hạn mức lớn nhưng liên tục phát sinh dư nợ quay vòng.
Lợi ích thực tế khi mở thẻ tín dụng VPBank
Các chương trình ưu đãi có thể thay đổi liên tục, vì vậy nên tách lợi ích của thẻ thành hai nhóm: giá trị nền tảng của sản phẩm và ưu đãi theo hệ sinh thái.
Lợi ích nền tảng
Thứ nhất là thời gian miễn lãi. Một số dòng thẻ VPBank có thời gian miễn lãi tối đa 45 ngày, tùy điều kiện của sản phẩm và thời điểm phát sinh giao dịch. Để tận dụng thời gian miễn lãi đối với giao dịch mua sắm, chủ thẻ cần thanh toán đầy đủ và đúng hạn theo sao kê. Giao dịch rút tiền mặt có thể áp dụng cơ chế phí và lãi riêng.
Thứ hai là thanh toán không dùng tiền mặt. Thẻ Mastercard, Visa hoặc JCB có thể được sử dụng tại nhiều điểm chấp nhận thẻ trong nước và quốc tế, đồng thời hỗ trợ các lớp bảo mật cho giao dịch trực tuyến.
Thứ ba là quản lý trên ứng dụng. VPBank NEO hỗ trợ khách hàng quản lý thẻ, theo dõi giao dịch, hạn mức và dư nợ cùng nhiều tính năng khác tùy sản phẩm. Với người mới, việc kiểm soát được số tiền đã chi và thời hạn thanh toán quan trọng không kém các chương trình hoàn tiền.
Thứ tư là thẻ phi vật lý. Với một số sản phẩm, khách hàng có thể sử dụng thẻ phi vật lý cho các giao dịch online trước khi thẻ vật lý được giao, nếu sản phẩm và hồ sơ được VPBank hỗ trợ.
Thứ năm là trả góp. Thẻ tín dụng có thể hỗ trợ trả góp tại các đối tác hoặc chuyển đổi giao dịch sang hình thức trả góp theo chương trình của ngân hàng. Trước khi thực hiện, cần kiểm tra kỹ lãi suất, phí và tổng số tiền phải trả.
Lợi ích theo hệ sinh thái
Nếu bạn thường xuyên mua hàng tại Thế Giới Di Động, Điện Máy Xanh hoặc các chuỗi thuộc MWG, thẻ đồng thương hiệu MWG có thể đáng quan tâm vì ưu đãi được thiết kế xoay quanh nhóm chi tiêu này.
Nếu chi tiêu chủ yếu trên Shopee, một dòng thẻ gắn với thương mại điện tử có thể phù hợp hơn. Người thường xuyên ăn uống, xem phim, gọi xe hoặc sử dụng dịch vụ giải trí có thể quan tâm đến các dòng như VPBank Z hoặc GameON.
Điểm quan trọng là ưu đãi chỉ có giá trị khi đúng với nơi bạn thực sự tiêu tiền. Một chiếc thẻ có mức hoàn tiền cao ở ngành hàng bạn gần như không sử dụng chưa chắc mang lại lợi ích thực tế.
Phí, lãi và những khoản dễ bị bỏ qua
Khi mở thẻ, nhiều người chỉ quan tâm đến quà tặng và ưu đãi ban đầu mà quên kiểm tra biểu phí. Đây lại là phần có thể ảnh hưởng trực tiếp đến chi phí sử dụng thẻ lâu dài.
Phí thường niên
Tùy từng dòng thẻ, phí thường niên và điều kiện miễn phí có thể khác nhau. Một số chương trình có thể miễn phí năm đầu nếu khách hàng đáp ứng điều kiện kích hoạt hoặc phát sinh giao dịch theo quy định.
Những năm tiếp theo, điều kiện miễn phí có thể phụ thuộc vào doanh số chi tiêu của thẻ chính và thẻ phụ. Vì vậy, nên xem đúng biểu phí của sản phẩm trước khi đăng ký.
Lãi suất và thanh toán tối thiểu
Nếu chỉ thanh toán số tiền tối thiểu thay vì toàn bộ dư nợ, phần dư nợ còn lại có thể phát sinh lãi theo quy định.
Thanh toán tối thiểu giúp khách hàng tránh tình trạng quá hạn trong những trường hợp đáp ứng điều kiện thanh toán tối thiểu, nhưng không đồng nghĩa với việc sử dụng thẻ không phát sinh chi phí.
Phí rút tiền mặt
Rút tiền từ thẻ tín dụng thường phát sinh phí và lãi sớm hơn so với giao dịch mua hàng thông thường. Vì vậy, dù thẻ có hạn mức rút tiền, đây vẫn là phương án nên hạn chế.
Phí giao dịch ngoại tệ
Khi sử dụng thẻ để thanh toán bằng ngoại tệ hoặc trên website nước ngoài, giao dịch có thể phát sinh phí chuyển đổi ngoại tệ theo biểu phí của từng sản phẩm.
Một số dòng thẻ dành cho khách hàng thường xuyên đi du lịch có chính sách phí ngoại tệ khác với thẻ phổ thông.
Phí chậm thanh toán và vượt hạn mức
Nếu quên ngày đến hạn hoặc sử dụng thẻ vượt giới hạn cho phép, khách hàng có thể phát sinh thêm chi phí theo biểu phí.
Bạn nên bật thông báo giao dịch, sao kê và ngày đến hạn trên VPBank NEO để hạn chế tình trạng quên thanh toán.
Hướng dẫn đăng ký mở thẻ tín dụng VPBank online
Đăng ký trực tuyến giúp khách hàng tiết kiệm thời gian đi lại và có thể thực hiện hồ sơ ngay trên điện thoại. Quy trình tổng quát thường gồm chọn sản phẩm, khai thông tin, xác thực danh tính và chờ ngân hàng thẩm định.
Cách 1: Đăng ký trên website VPBank
Bước 1: Truy cập trang đăng ký thẻ chính thức của VPBank và chọn chức năng mở thẻ.
Chỉ nên sử dụng tên miền chính thức của ngân hàng. Không nhập CCCD, OTP hoặc thông tin tài khoản vào đường link được gửi từ nguồn không xác định.
Bước 2: Điền thông tin cá nhân như họ tên, số điện thoại, email và các thông tin được yêu cầu, sau đó xác thực OTP.
Nên sử dụng số điện thoại chính chủ mà bạn đang sử dụng thường xuyên để thuận tiện cho quá trình xác minh và nhận thông báo.
Bước 3: Chọn dòng thẻ phù hợp với thu nhập và nhu cầu chi tiêu.
Không nên chọn thẻ hạng cao chỉ vì thấy hạn mức quảng cáo lớn nếu hồ sơ thực tế chưa phù hợp. Hệ thống có thể đưa ra sản phẩm phù hợp dựa trên thông tin bạn cung cấp.
Bước 4: Khai thông tin nghề nghiệp, thu nhập, địa chỉ nhận thẻ và hạn mức mong muốn nếu được yêu cầu.
Thông tin nên được khai đúng với thực tế và có thể chứng minh được khi ngân hàng xác minh.
Bước 5: Thực hiện eKYC.
Bạn có thể được yêu cầu chụp CCCD/Thẻ Căn cước và thực hiện xác thực khuôn mặt theo hướng dẫn trên màn hình. Nên thực hiện tại nơi đủ sáng và đảm bảo camera không bị che hoặc lóa.
Bước 6: Cung cấp chứng từ thu nhập nếu hệ thống yêu cầu, đọc kỹ điều khoản và gửi hồ sơ.
Bước 7: Theo dõi kết quả qua SMS, email hoặc các kênh liên hệ của ngân hàng.
Thời gian xét duyệt phụ thuộc vào từng sản phẩm và tình trạng hồ sơ. Một số sản phẩm có thể quảng bá thời gian xử lý nhanh, nhưng không nên hiểu đây là mốc áp dụng cho mọi hồ sơ.
Sau khi thẻ được phát hành, thời gian giao thẻ có thể lên tới 15 ngày làm việc, tùy quy trình phát hành và khu vực nhận thẻ.
Cách 2: Đăng ký trên VPBank NEO
Nếu đã là khách hàng VPBank, bạn có thể đăng nhập ứng dụng VPBank NEO, tìm khu vực thẻ tín dụng và lựa chọn sản phẩm phù hợp.
Sau đó thực hiện các bước khai thông tin, xác nhận và xác thực theo hướng dẫn.
Một số khách hàng hiện hữu có thể được ngân hàng cung cấp hạn mức đề xuất hoặc hồ sơ được xét duyệt đơn giản hơn tùy chính sách từng thời kỳ.
Nếu muốn sử dụng thẻ để thanh toán online sớm, bạn có thể kiểm tra xem sản phẩm của mình có hỗ trợ thẻ phi vật lý hay không.
Cách 3: Đăng ký qua hotline hoặc tại chi nhánh
Nếu chưa quen với quy trình eKYC, có nguồn thu nhập đặc thù hoặc hồ sơ cần giải thích thêm, bạn có thể liên hệ VPBank qua hotline 1900 545 415 hoặc đến điểm giao dịch để được hướng dẫn.
Cách này mất thêm thời gian di chuyển nhưng có thể thuận tiện hơn với những trường hợp giấy tờ thu nhập không theo dạng lương chuyển khoản thông thường.
Sau khi thẻ được duyệt, khách hàng cần thực hiện kích hoạt theo hướng dẫn trước khi sử dụng. Đặc biệt, không cung cấp OTP, mật khẩu, mã PIN hoặc ảnh mặt sau thẻ cho người tự xưng là nhân viên ngân hàng qua Zalo hoặc các nền tảng mạng xã hội.
Nên chọn thẻ vật lý, thẻ phi vật lý hay cả hai?
Thẻ vật lý phù hợp với những giao dịch trực tiếp tại POS, trong khi thẻ phi vật lý thuận tiện hơn cho thanh toán online và có thể giảm rủi ro phải mang theo thẻ cứng thường xuyên.
Tùy từng sản phẩm, VPBank có thể hỗ trợ khách hàng sử dụng đồng thời thẻ vật lý và thẻ phi vật lý hoặc mở thêm thẻ phi vật lý sau khi đã sở hữu thẻ tín dụng.
Với người thường xuyên mua hàng online, phương án sử dụng thẻ phi vật lý trong thời gian chờ thẻ cứng có thể khá tiện lợi nếu sản phẩm được hỗ trợ. Tuy nhiên, ưu tiên vẫn là kiểm soát giao dịch và bảo mật thông tin thẻ.
Làm gì sau khi mở thẻ để sử dụng hiệu quả và dễ được xem xét tăng hạn mức?
Mở thẻ chỉ là bước đầu. Cách bạn sử dụng trong những tháng đầu mới quyết định phần lớn trải nghiệm về sau.
Trước tiên, hãy ghi nhớ ngày sao kê và ngày đến hạn thanh toán. Nếu có khả năng, nên thanh toán toàn bộ dư nợ thay vì chỉ trả mức tối thiểu.
Nên sử dụng thẻ cho các khoản chi tiêu thực tế, hạn chế rút tiền mặt và tránh mở quá nhiều sản phẩm tín dụng trong thời gian ngắn.
Nếu muốn được xem xét tăng hạn mức, bạn có thể duy trì lịch sử thanh toán đúng hạn, sử dụng thẻ đều đặn, cập nhật thông tin thu nhập khi thu nhập tăng và đề nghị ngân hàng xem xét theo chính sách áp dụng tại thời điểm đó.
Một thói quen khá hữu ích là tách thẻ tín dụng khỏi những khoản mua sắm theo cảm xúc. Bạn có thể dùng thẻ cho các khoản cố định như hóa đơn hoặc chi tiêu định kỳ để tận dụng ưu đãi, còn với những khoản mua lớn thì nên tính trước khả năng thanh toán toàn bộ trong kỳ.
Những câu hỏi thường gặp khi mở thẻ tín dụng VPBank
Mở thẻ tín dụng VPBank có bắt buộc chứng minh thu nhập không?
Với thẻ tín dụng tín chấp thông thường, ngân hàng vẫn cần cơ sở để đánh giá khả năng trả nợ. Một số khách hàng hiện hữu hoặc hồ sơ được ngân hàng đề xuất trước có thể có quy trình đơn giản hơn, nhưng không nên hiểu rằng mọi trường hợp đều chỉ cần CCCD.
Bị nợ xấu có mở được thẻ tín dụng VPBank không?
Khả năng được duyệt sẽ gặp nhiều khó khăn nếu khách hàng đang có vấn đề về lịch sử tín dụng. Trước khi đăng ký lại, nên xử lý các nghĩa vụ quá hạn và theo dõi tình trạng tín dụng của mình.
Mở thẻ online có được giao thẻ tận nhà không?
VPBank có hỗ trợ giao thẻ theo địa chỉ khách hàng đăng ký tùy sản phẩm và khu vực. Khi nhận thẻ, cần kiểm tra thông tin và không thanh toán những khoản phí bất thường cho người giao nếu không có căn cứ từ ngân hàng.
Mở thẻ xong bao lâu thì sử dụng được?
Nếu sản phẩm hỗ trợ thẻ phi vật lý và hạn mức đã được kích hoạt, một số giao dịch online có thể thực hiện trước khi thẻ vật lý được giao. Với thẻ cứng, khách hàng cần chờ phát hành, nhận thẻ và kích hoạt theo quy định.
Có nên mở nhiều thẻ VPBank cùng lúc không?
Không nhất thiết, đặc biệt với người mới sử dụng thẻ tín dụng. Một chiếc thẻ phù hợp với nhu cầu chi tiêu chính là đủ để bắt đầu học cách quản lý sao kê, hạn mức và thời hạn thanh toán.
Sau khi đã sử dụng ổn định, bạn có thể xem xét thêm một dòng thẻ khác nếu thực sự có nhu cầu và lợi ích rõ ràng.
Kết luận
Mở thẻ tín dụng VPBank không quá phức tạp về mặt thao tác, nhưng cũng không nên hiểu rằng chỉ cần đăng ký online là chắc chắn được cấp hạn mức cao.
Với sản phẩm tín chấp, những điều kiện nền tảng được VPBank công bố xoay quanh độ tuổi, thu nhập, giấy tờ hợp lệ và quá trình đánh giá hồ sơ. Tuy nhiên, kết quả cuối cùng vẫn phụ thuộc vào quá trình thẩm định của ngân hàng.
Quan trọng hơn, việc chọn thẻ nên bắt đầu từ thói quen chi tiêu thực tế. Nếu thường xuyên mua sắm, một dòng thẻ có ưu đãi đúng ngành hàng có thể hữu ích. Nếu hay đi du lịch, các quyền lợi liên quan đến thanh toán quốc tế hoặc tích lũy dặm có thể đáng quan tâm hơn. Nếu là hộ kinh doanh, sản phẩm được thiết kế cho nhóm này có thể phù hợp hơn thẻ tiêu dùng thông thường.
TOPGOVN cũng khuyến nghị người mới không nên chạy theo hạn mức tối đa. Một hạn mức vừa phải nhưng được thanh toán đầy đủ mỗi kỳ thường dễ kiểm soát hơn nhiều so với việc sở hữu hạn mức lớn rồi biến thành dư nợ quay vòng.
Bài viết này được xây dựng như lớp nội dung nền cho chuyên mục thẻ tín dụng VPBank trên TOPGOVN. Từ đây, người đọc có thể tiếp tục tìm hiểu sâu hơn về từng dòng như thẻ MWG, thẻ Z, GameON, thẻ du lịch hoặc thẻ dành cho hộ kinh doanh.
Khi chính sách sản phẩm thay đổi, các thông tin về điều kiện, hạn mức, phí và quy trình đăng ký cần được đối chiếu lại với nguồn chính thức của VPBank. Và trước khi mở thẻ, hãy tự trả lời ba câu hỏi: mình thường chi tiêu vào đâu, mỗi tháng có thể trả bao nhiêu và nếu không còn ưu đãi thì chiếc thẻ này có thực sự cần thiết hay không?
Một chiếc thẻ tín dụng chỉ thực sự có giá trị khi người sử dụng hiểu rõ mình đang chi bao nhiêu, phải thanh toán vào ngày nào và tổng lợi ích nhận được có xứng đáng với chi phí sử dụng hay không.
