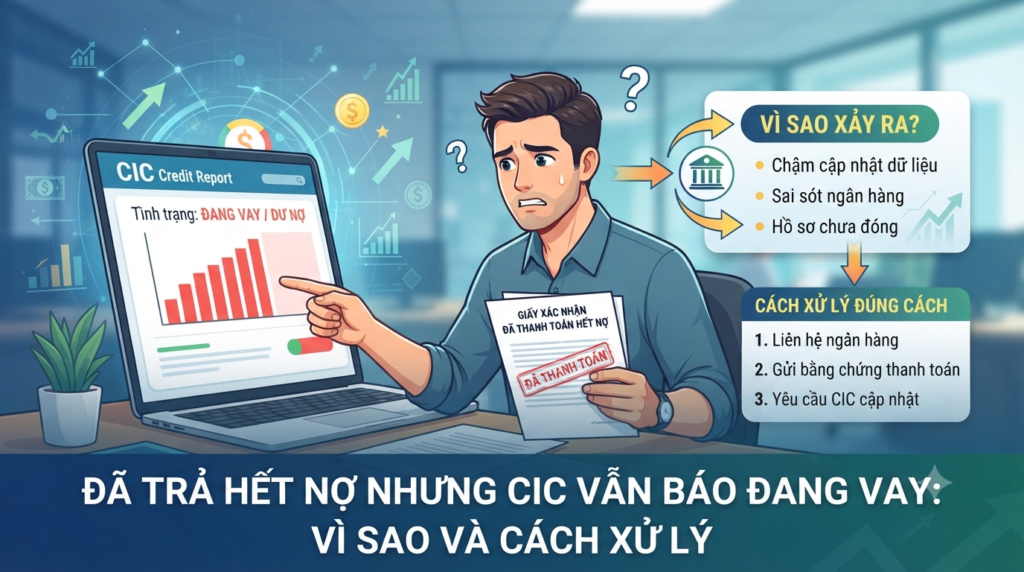
Có một tình huống khiến không ít người vay cảm thấy rất khó hiểu: khoản vay đã được tất toán, giấy xác nhận đã trả hết nợ vẫn còn giữ, ứng dụng của bên cho vay cũng báo đã hoàn thành, nhưng khi kiểm tra CIC lại thấy khoản vay vẫn còn hiển thị dư nợ hoặc trạng thái đang vay.
Điều này càng trở nên đáng lo nếu người vay đang chuẩn bị làm hồ sơ vay mua xe, vay tiêu dùng hoặc đăng ký một khoản tín dụng mới. Khi tổ chức tín dụng kiểm tra dữ liệu, thông tin chưa được cập nhật có thể khiến hồ sơ cần được giải thích hoặc phải chờ đối soát lại.
Tuy nhiên, CIC còn hiển thị một khoản vay không đồng nghĩa với việc bạn đang cố tình nợ tiền hoặc chắc chắn bị nợ xấu. Có thể dữ liệu chưa được cập nhật, chưa được đối soát hoặc thông tin được báo cáo chưa chính xác.
Quan trọng nhất là xác định đúng nguyên nhân và xử lý theo đúng quy trình thay vì vội vàng đăng ký thêm nhiều khoản vay khác.
Câu chuyện thực tế: Đã tất toán nhưng vẫn bị vướng khi vay mua xe
Anh Minh, tên nhân vật đã được thay đổi, là một công nhân từng có 3 khoản vay:
• Một khoản vay tín chấp tại ngân hàng.
• Một khoản vay tại FE Credit.
• Một khoản vay tại Home Credit.
Cuối năm ngoái, sau khi nhận tiền thưởng và vay thêm người thân, anh quyết định thanh toán toàn bộ 3 khoản vay.
Anh giữ lại giấy xác nhận tất toán. Trên ứng dụng của các đơn vị cho vay, các khoản vay cũng đã được thông báo hoàn thành.
Anh nghĩ rằng như vậy là mọi thứ đã kết thúc.
Khoảng 3 tháng sau, anh làm hồ sơ vay trả góp để mua một chiếc xe máy. Khi nhân viên kiểm tra thông tin tín dụng, hệ thống lại xuất hiện dữ liệu cho thấy anh vẫn còn nghĩa vụ tín dụng tại một số tổ chức.
Điều này khiến hồ sơ phải dừng lại để kiểm tra thêm.
Anh Minh lúc đó khá lo lắng vì nghĩ rằng mình đã trả hết nợ nhưng vẫn bị hệ thống ghi nhận như đang vay.
Vậy chuyện gì có thể xảy ra?
Không phải cứ CIC còn hiển thị một khoản vay là người vay đã phát sinh nợ xấu.
Có nhiều khả năng cần kiểm tra, chẳng hạn:
• Đơn vị cho vay chưa cập nhật trạng thái tất toán.
• Dữ liệu đã được cập nhật nhưng CIC chưa nhận được hoặc chưa phản ánh ở báo cáo mà bạn đang xem.
• Vẫn còn một khoản phí, lãi hoặc nghĩa vụ nhỏ chưa được thanh toán đầy đủ.
• Thông tin hợp đồng được báo cáo chưa chính xác.
• Có sự nhầm lẫn về thông tin định danh hoặc hợp đồng.
Vì vậy, trước khi kết luận mình bị “ghi nợ oan”, người vay nên kiểm tra báo cáo CIC và đối chiếu trực tiếp với tổ chức đã cấp khoản vay.
Đã trả hết nhưng CIC vẫn còn khoản vay: Có thể thuộc trường hợp nào?
Trước khi khiếu nại hoặc đăng ký một khoản vay mới, bạn nên xác định chính xác vấn đề đang nằm ở đâu.
1. Dữ liệu chưa được cập nhật kịp thời
Đây là trường hợp cần được nghĩ đến đầu tiên nếu bạn vừa mới tất toán khoản vay.
Việc bạn thanh toán xong với ngân hàng hoặc công ty tài chính không có nghĩa là mọi dữ liệu trên báo cáo CIC sẽ thay đổi ngay lập tức trong cùng thời điểm.
Các tổ chức tín dụng có quy trình ghi nhận, đối soát và báo cáo dữ liệu tín dụng. Vì vậy, nếu vừa tất toán mà kiểm tra ngay, thông tin cũ có thể vẫn còn xuất hiện trong báo cáo.
Thời gian cập nhật thực tế có thể phụ thuộc vào đơn vị cho vay, kỳ báo cáo và quá trình xử lý dữ liệu. Vì vậy, không nên mặc định một mốc cố định như 15 hay 45 ngày cho tất cả trường hợp.
Nếu bạn vừa thanh toán xong, hãy giữ giấy xác nhận tất toán và theo dõi lại báo cáo sau khi đơn vị cho vay xác nhận dữ liệu đã được cập nhật.
2. Dữ liệu thực sự có sai lệch
Trường hợp đáng chú ý hơn là bạn đã tất toán từ lâu nhưng báo cáo vẫn thể hiện:
• Khoản vay còn dư nợ.
• Hợp đồng vẫn đang hoạt động.
• Dư nợ không đúng với số tiền thực tế.
• Khoản vay đã đóng nhưng trạng thái chưa được cập nhật.
Nếu bạn đã có giấy xác nhận tất toán và số liệu trên CIC không phù hợp với hồ sơ thực tế, lúc này nên làm việc với chính tổ chức tín dụng đã báo cáo khoản vay để yêu cầu kiểm tra và điều chỉnh.
Đừng vội đăng ký thêm hàng loạt khoản vay chỉ vì nghĩ rằng “CIC bị lỗi thì cứ thử chỗ khác”.
Việc liên tục gửi hồ sơ tín dụng trong thời gian ngắn có thể khiến quá trình đánh giá tín dụng của bạn phức tạp hơn, tùy chính sách từng tổ chức.
4 bước xử lý khi đã tất toán nhưng CIC vẫn còn báo dư nợ
Nếu gặp trường hợp này, bạn có thể xử lý theo trình tự dưới đây.
Bước 1: Kiểm tra lại báo cáo CIC và lưu bằng chứng
Trước tiên, hãy kiểm tra thông tin tín dụng của chính mình thông qua kênh chính thức của CIC.
Khi nhận được báo cáo, đừng chỉ nhìn vào phần tổng dư nợ.
Hãy kiểm tra cụ thể:
• Tổ chức nào đang báo khoản vay.
• Số hợp đồng hoặc thông tin nhận diện khoản vay.
• Dư nợ đang được hiển thị.
• Trạng thái khoản vay.
• Thời điểm báo cáo.
• Các thông tin cá nhân liên quan.
Bạn nên lưu lại báo cáo hoặc ảnh chụp màn hình để có bằng chứng đối chiếu khi làm việc với tổ chức cho vay.
Nếu đang có giấy xác nhận tất toán, hãy chuẩn bị luôn giấy này.
Bước 2: Liên hệ đúng ngân hàng hoặc công ty tài chính đã báo cáo
Đây thường là bước quan trọng nhất.
Nếu CIC đang hiển thị một khoản vay của FE Credit, Home Credit, ngân hàng hoặc một tổ chức tín dụng cụ thể, bạn nên liên hệ trực tiếp với đơn vị đó trước.
Yêu cầu họ kiểm tra:
• Khoản vay đã thực sự tất toán chưa.
• Hệ thống nội bộ đang ghi nhận dư nợ bằng bao nhiêu.
• Có còn phí, lãi hoặc nghĩa vụ nào chưa thanh toán hay không.
• Dữ liệu đã được cập nhật/báo cáo lại hay chưa.
• Thông tin gửi sang CIC có chính xác hay không.
Bạn nên yêu cầu xác nhận bằng hình thức phù hợp, chẳng hạn:
Giấy xác nhận tất toán hoặc xác nhận không còn nghĩa vụ dư nợ.
Nếu đơn vị cho vay xác nhận khoản vay đã hoàn tất nhưng CIC vẫn hiển thị thông tin cũ, hãy đề nghị họ kiểm tra và thực hiện quy trình điều chỉnh dữ liệu nếu có sai lệch.
Đừng vứt bỏ các chứng từ sau khi thanh toán.
Hãy lưu lại:
• Biên lai thanh toán.
• Sao kê ngân hàng.
• Giấy xác nhận tất toán.
• Email hoặc tin nhắn xác nhận.
• Mã yêu cầu hỗ trợ/khiếu nại nếu có.
Những tài liệu này rất hữu ích nếu sau đó cần đối chiếu dữ liệu.
Bước 3: Theo dõi kết quả cập nhật
Sau khi tổ chức tín dụng tiếp nhận yêu cầu, hãy hỏi rõ:
“Đơn vị đã kiểm tra và cập nhật dữ liệu tín dụng của tôi chưa?”
Nếu được xác nhận đã xử lý, bạn có thể chờ thêm một khoảng thời gian phù hợp rồi kiểm tra lại báo cáo CIC.
Không nên liên tục kiểm tra hoặc gửi hồ sơ vay mới chỉ để thử xem hệ thống đã thay đổi hay chưa.
Nếu thông tin vẫn chưa được điều chỉnh, hãy liên hệ lại tổ chức cho vay và yêu cầu cung cấp thông tin về tình trạng xử lý yêu cầu của bạn.
Bước 4: Phản ánh/khiếu nại khi dữ liệu vẫn không được xử lý
Nếu bạn đã làm việc với tổ chức tín dụng nhưng thông tin vẫn có dấu hiệu sai lệch, có thể sử dụng kênh phản hồi/khiếu nại chính thức của CIC theo hướng dẫn hiện hành.
Khi gửi yêu cầu, nên chuẩn bị đầy đủ tài liệu chứng minh.
Ví dụ:
• CCCD/Căn cước theo yêu cầu của quy trình tiếp nhận.
• Giấy xác nhận tất toán hoặc tài liệu chứng minh đã thanh toán.
• Báo cáo CIC đang thể hiện thông tin mà bạn cho là chưa chính xác.
• Thông tin hợp đồng liên quan.
• Nội dung giải trình rõ ràng: khoản vay nào, tại tổ chức nào, đã thanh toán vào thời điểm nào và thông tin nào trên báo cáo đang không phù hợp.
Một nguyên tắc quan trọng là không tự ý cung cấp thông tin cá nhân hoặc giấy tờ cho các cá nhân tự nhận là “người sửa CIC” trên mạng xã hội.
Hãy ưu tiên kênh chính thức của CIC và tổ chức tín dụng liên quan.
Đừng nhầm “còn hiển thị khoản vay” với “nợ xấu”
Đây là điểm rất nhiều người hiểu nhầm.
CIC là hệ thống thông tin tín dụng. Báo cáo tín dụng có thể thể hiện lịch sử và tình trạng các khoản tín dụng của khách hàng.
Do đó:
Còn thông tin khoản vay trên báo cáo ≠ chắc chắn đang nợ xấu.
Nếu khoản vay đã tất toán nhưng dữ liệu chưa được cập nhật, đó là một vấn đề khác với trường hợp người vay thực sự có khoản nợ quá hạn.
Tương tự, lịch sử tín dụng cũng không phải là thứ có thể “xóa sạch” tùy ý chỉ bằng một khoản tiền cho một người trung gian nào đó.
Điều quan trọng là dữ liệu phải phản ánh đúng thực tế.
3 sai lầm người vay rất dễ mắc phải
1. Không kiểm tra xem khoản vay đã về đúng số dư chưa
Có người thanh toán số tiền mà mình nghĩ là khoản tất toán nhưng không kiểm tra lại trạng thái cuối cùng.
Nếu còn bất kỳ nghĩa vụ nào theo hợp đồng, khoản vay có thể chưa được hoàn tất về mặt hệ thống.
Vì vậy, trước khi rời khỏi ngân hàng hoặc công ty tài chính, hãy hỏi rõ:
“Khoản vay của tôi đã tất toán hoàn toàn chưa? Hiện số dư còn lại là bao nhiêu?”
Nếu có thể, hãy lấy xác nhận bằng văn bản hoặc trên kênh chính thức của đơn vị cho vay.
2. Đứng tên khoản vay hộ người khác
Đây là rủi ro rất lớn.
Nếu bạn đứng tên hợp đồng vay, về mặt hồ sơ tín dụng, khoản vay đó gắn với bạn cho dù tiền thực tế được sử dụng bởi người thân, bạn bè hay người khác.
Nếu người kia trả chậm hoặc không trả, bạn có thể là người phải chịu các hệ quả liên quan đến nghĩa vụ tín dụng.
Vì vậy, không nên đứng tên vay hộ chỉ vì tin tưởng hoặc vì muốn “giúp người quen làm hồ sơ”.
3. Tin vào dịch vụ “xóa nợ xấu CIC trong 24 giờ”
Đây là một trong những cái bẫy cần đặc biệt cảnh giác.
Những lời quảng cáo như:
• “Xóa CIC trong 24 giờ.”
• “Can thiệp hệ thống CIC.”
• “Có người quen trong ngân hàng.”
• “Chạy tiền để xóa lịch sử nợ xấu.”
• “Xóa nợ xấu trước khi vay.”
đều cần được xem xét cực kỳ thận trọng.
Nếu bạn thực sự có lịch sử tín dụng không tốt, việc thanh toán khoản nợ không đồng nghĩa với việc toàn bộ lịch sử tín dụng biến mất ngay lập tức.
Không nên đưa tiền, mật khẩu, mã OTP hoặc thông tin tài khoản cho người tự nhận có khả năng “làm sạch CIC”.
Nếu đã trả hết nợ, bao lâu CIC mới cập nhật?
Không có một mốc thời gian duy nhất áp dụng cho mọi khoản vay.
Thời gian phản ánh thông tin có thể phụ thuộc vào:
• Thời điểm bạn tất toán.
• Chu kỳ báo cáo của tổ chức tín dụng.
• Quy trình xử lý dữ liệu của đơn vị cho vay.
• Việc dữ liệu có sai lệch hay không.
• Quá trình đối soát và điều chỉnh nếu có khiếu nại.
Vì vậy, nếu mới thanh toán được vài ngày mà báo cáo chưa thay đổi, chưa nên lập tức kết luận CIC bị sai.
Ngược lại, nếu đã lâu mà dữ liệu vẫn không phù hợp với giấy xác nhận tất toán, bạn nên chủ động yêu cầu tổ chức cho vay kiểm tra.
CIC còn báo nợ có ảnh hưởng đến việc vay mới không?
Có thể có.
Khi xét duyệt khoản vay, mỗi ngân hàng hoặc công ty tài chính sẽ sử dụng các thông tin tín dụng cùng nhiều tiêu chí khác để đánh giá hồ sơ.
Nếu báo cáo vẫn thể hiện một khoản dư nợ chưa được tất toán, tổ chức tín dụng có thể hiểu rằng bạn vẫn đang có nghĩa vụ tài chính.
Điều này có thể ảnh hưởng đến quá trình đánh giá:
• Khả năng trả nợ.
• Tổng nghĩa vụ tín dụng hiện tại.
• Hạn mức có thể được xem xét.
• Khả năng phê duyệt theo chính sách của từng đơn vị.
Tuy nhiên, không nên hiểu rằng chỉ cần CIC còn hiển thị một khoản vay là mọi ngân hàng đều chắc chắn từ chối. Quyết định cuối cùng phụ thuộc vào chính sách và hồ sơ cụ thể của từng tổ chức.
Nếu dữ liệu đang sai, tốt nhất nên xử lý trước khi nộp nhiều hồ sơ vay mới.
Lưu ý quan trọng: Lịch sử tín dụng không đồng nghĩa với “xóa sạch”
Một người đã từng vay tiền và trả đúng hạn vẫn có thể có lịch sử tín dụng được ghi nhận.
Việc tất toán khoản vay chủ yếu giúp cập nhật trạng thái nghĩa vụ hiện tại, chứ không có nghĩa là mọi dấu vết về quan hệ tín dụng trước đây sẽ biến mất ngay.
Đặc biệt, nếu trước đây từng phát sinh nợ quá hạn hoặc nợ xấu, việc đã thanh toán không đồng nghĩa với việc lịch sử đó lập tức được xóa khỏi hệ thống.
Vì vậy, hãy phân biệt rõ:
Đã tất toán khoản vay và xóa lịch sử tín dụng là hai vấn đề khác nhau.
Làm gì nếu chuẩn bị vay mới nhưng CIC vẫn chưa cập nhật?
Nếu bạn đang cần vay mua xe, vay tiêu dùng hoặc làm hồ sơ tín dụng mới nhưng phát hiện khoản vay cũ vẫn còn hiển thị, cách thận trọng hơn là:
- Kiểm tra chính xác báo cáo CIC.
- Xác định khoản vay nào đang hiển thị.
- Đối chiếu với giấy xác nhận tất toán.
- Liên hệ đơn vị cho vay cũ.
- Yêu cầu kiểm tra và cập nhật dữ liệu nếu có sai lệch.
- Theo dõi kết quả rồi mới tiếp tục hồ sơ vay mới nếu cần.
Đừng vì sốt ruột mà gửi hồ sơ cùng lúc đến hàng loạt ngân hàng, công ty tài chính hoặc ứng dụng vay tiền.
Mỗi đơn vị có chính sách thẩm định riêng và việc gửi quá nhiều yêu cầu tín dụng trong thời gian ngắn có thể không có lợi cho quá trình xét duyệt của bạn.
Trường hợp của anh Minh được xử lý như thế nào?
Quay lại câu chuyện ở đầu bài, sau khi phát hiện dữ liệu chưa phù hợp, anh Minh không tiếp tục nộp hồ sơ vay ở nhiều nơi.
Anh kiểm tra lại báo cáo, liên hệ các đơn vị từng cho vay và cung cấp giấy xác nhận đã tất toán để yêu cầu kiểm tra.
Sau quá trình đối soát và cập nhật dữ liệu, thông tin khoản vay được điều chỉnh.
Khi làm hồ sơ vay mua xe lại, anh có thể cung cấp các giấy tờ chứng minh việc đã hoàn thành nghĩa vụ với những khoản vay cũ nếu bên xét duyệt cần kiểm tra thêm.
Điểm quan trọng trong câu chuyện này không phải là “có cách nào xóa CIC thật nhanh”, mà là khi dữ liệu không đúng thì phải tìm đúng đơn vị đang báo cáo và yêu cầu điều chỉnh theo quy trình.
Kết luận
Nếu bạn đã trả hết khoản vay nhưng CIC vẫn hiển thị đang có dư nợ, đừng vội nghĩ rằng mình bị nợ xấu hoặc bị “ghi oan” suốt đời.
Trước tiên, hãy kiểm tra xem khoản vay đã thực sự được tất toán hoàn toàn chưa. Sau đó đối chiếu báo cáo CIC với giấy xác nhận tất toán và liên hệ trực tiếp với ngân hàng hoặc công ty tài chính đã cấp khoản vay.
Nếu dữ liệu chưa được cập nhật, hãy yêu cầu đơn vị cho vay kiểm tra và thực hiện điều chỉnh. Trường hợp thông tin vẫn không phù hợp, bạn có thể sử dụng các kênh phản hồi/khiếu nại chính thức để yêu cầu xem xét.
Và quan trọng nhất, đừng trả tiền cho những người quảng cáo “xóa nợ xấu CIC 24h”. Nếu vấn đề chỉ là dữ liệu chưa cập nhật, bạn hoàn toàn có thể xử lý theo quy trình chính thức mà không cần tìm đến những dịch vụ mập mờ.
Một khoản vay đã tất toán nên được đối chiếu cẩn thận đến khi bạn chắc chắn rằng nghĩa vụ thực tế đã hoàn thành và thông tin được báo cáo đúng với thực tế.