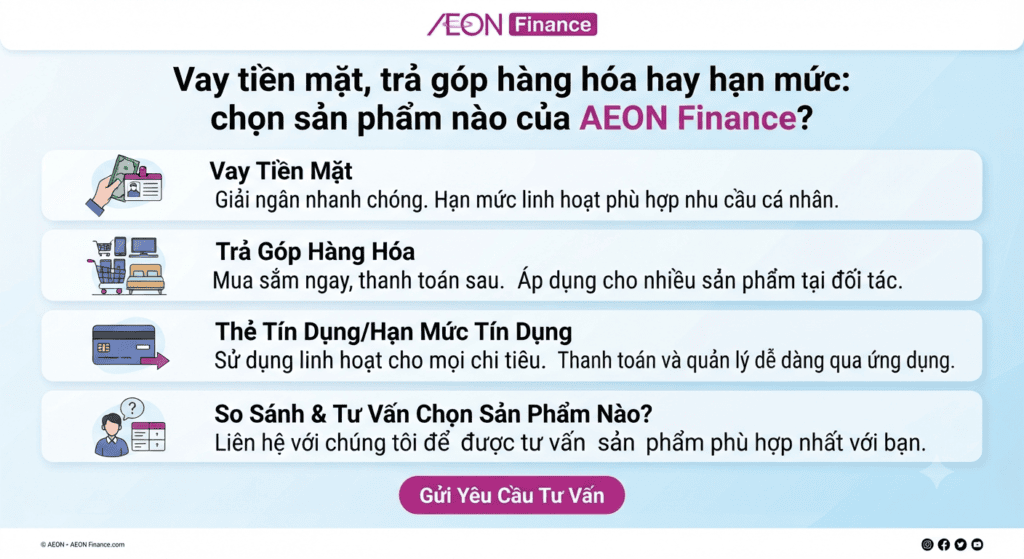
AEON Finance không chỉ có một hình thức cung cấp khoản vay. Trên website, công ty giới thiệu nhiều hướng sản phẩm như vay tiền mặt, vay trả góp hàng hóa, vay hạn mức cùng các dịch vụ thanh toán nằm trong hệ sinh thái. Với người đang cần tiền, việc nhìn thấy nhiều lựa chọn cùng lúc đôi khi khiến form đăng ký ban đầu không đúng với nhu cầu thực tế, sau đó mới được nhân viên hướng sang một sản phẩm khác.
Bài thứ bảy trong chuỗi nội dung về AEON Finance của TOPGOVN tập trung vào chính điểm này: chọn sản phẩm dựa trên cách bạn cần sử dụng tiền, thay vì tiếp tục lặp lại các điều kiện về tuổi, bảng lãi suất hoặc danh sách kênh thanh toán đã được trình bày ở những bài trước.
Sản phẩm và chương trình cụ thể có thể được điều chỉnh theo từng thời kỳ. Vì vậy, trước khi ký hợp đồng, khách hàng nên kiểm tra lại thông tin trên aeonfinance.vn và những nội dung tư vấn được nhân viên xác nhận qua kênh chính thức.
Ba hướng giải ngân đang đứng cạnh nhau
Có thể hình dung ba hướng sản phẩm theo cách sử dụng tiền khá đơn giản.
Vay tiền mặt phù hợp với những khoản chi không gắn trực tiếp với một món hàng cụ thể tại điểm bán. Ví dụ như viện phí, học phí, chi phí sửa chữa hoặc một khoản phát sinh ngoài dự kiến. Sau khi được giải ngân, tiền có thể được chuyển vào tài khoản hoặc nhận theo phương thức chi hộ phù hợp, còn khách hàng chủ động sử dụng khoản tiền đó cho nhu cầu của mình.
Vay trả góp hàng hóa lại gắn với một sản phẩm cụ thể được mua tại siêu thị, cửa hàng điện máy hoặc đại lý liên kết. Thay vì nhận một khoản tiền để tự sử dụng, khoản tài chính được gắn với giao dịch mua hàng; khách nhận sản phẩm và thực hiện nghĩa vụ thanh toán theo từng kỳ.
Vay hạn mức có cách vận hành khác. Một số sản phẩm được mô tả theo hướng giống một khoản tiền dự phòng: khách được cấp một hạn mức nhất định, sau đó có thể rút trong phần hạn mức còn lại khi phát sinh nhu cầu. Tiền lãi được tính trên phần đã sử dụng thay vì bắt buộc phải giải ngân toàn bộ hạn mức ngay từ đầu.
Ba hình thức cùng thuộc một hệ sinh thái không có nghĩa rằng hồ sơ, hạn mức, cách xét duyệt và thời điểm nhận tiền đều giống nhau.
Có thể hình dung:
• Người đang ở AEON Mall và muốn mua một chiếc tủ lạnh → nhu cầu gần với trả góp hàng hóa.
• Người cần tiền để đóng viện phí → phù hợp với hướng vay tiền mặt hơn.
• Người chưa cần tiền ngay nhưng muốn có sẵn một khoản dự phòng để có thể rút khi cần → nhu cầu gần với hạn mức.
Nếu ba nhu cầu này bị trộn vào cùng một form, cuộc trao đổi sau đó có thể phải làm rõ lại từ đầu. Việc bổ sung thông tin hoặc chuyển sang một chương trình khác cũng có thể khiến quá trình xử lý kéo dài hơn.
Khi nào tiền mặt hợp hơn trả góp?
Trả góp tại điểm bán có thể phù hợp khi khách hàng đã xác định chính xác món hàng cần mua, giá bán rõ ràng, muốn nhận hàng ngay và không có nhu cầu cầm tiền mặt về sử dụng cho việc khác.
Trong trường hợp này, khoản vay gắn trực tiếp với giá trị của sản phẩm. Lịch thanh toán cũng được xây dựng xoay quanh giao dịch mua món hàng đó.
Ví dụ, nếu đang cần một chiếc điện thoại hoặc tủ lạnh và đã đứng tại điểm bán, việc xem xét phương án trả góp ngay cho sản phẩm có thể trực tiếp hơn so với việc đăng ký vay tiền mặt, nhận tiền rồi quay lại dùng số tiền đó để thanh toán toàn bộ giá niêm yết.
Đi vòng qua một khoản vay tiền mặt trong tình huống chỉ cần mua một món hàng có thể khiến quy trình phức tạp hơn và chi phí thực tế cũng cần được tính riêng theo từng hợp đồng.
Ngược lại, vay tiền mặt có ý nghĩa hơn khi khoản chi không phải là một sản phẩm nằm trên kệ.
Chẳng hạn:
• Tiền viện phí.
• Học phí.
• Chi phí sửa đường ống nước.
• Khoản chi phát sinh sau khi bảo hiểm chỉ thanh toán một phần.
Trong những trường hợp này, hạn mức vay không bị giới hạn bởi giá của một món hàng cụ thể. Khách hàng có thể chủ động phân bổ số tiền cho nhu cầu của mình sau khi nhận giải ngân.
Đổi lại, người vay phải tự kiểm soát mục đích sử dụng tiền. Không có một món hàng cụ thể làm “mốc” cho khoản vay, nên việc dùng tiền vào đâu và còn đủ khả năng thanh toán các kỳ sau hay không hoàn toàn phụ thuộc vào kế hoạch của người vay.
Gói thành viên AEON/WAON có phải là trả góp không?
Một điểm cũng dễ gây nhầm là chương trình dành cho thành viên AEON/WAON.
Gói thành viên được giới thiệu theo hướng vay tiền mặt với bộ hồ sơ có thể gọn hơn trong những trường hợp đáp ứng điều kiện của chương trình. Nhưng điều đó không có nghĩa mọi thành viên đều được chuyển sang trả góp 0% hoặc được cấp một hạn mức xoay vòng.
Mỗi chương trình có thể có landing page và điều kiện đầu vào riêng.
Vì vậy, nếu nhân viên nói hồ sơ được chuyển sang một sản phẩm khác, khách hàng nên hiểu rằng cửa vào của khoản vay đã thay đổi, chứ không mặc nhiên coi đó là lỗi của hệ thống.
Điều đáng hỏi lúc này là sản phẩm mới tên gì, điều kiện nào đang được áp dụng, hạn mức ra sao và lịch thanh toán có thay đổi hay không.
Hạn mức xoay vòng khác khoản giải ngân một lần ở chỗ nào?
Với một khoản vay tiền mặt thông thường, sau khi hợp đồng được ký và khoản vay được giải ngân, khách hàng nhận số tiền theo thỏa thuận rồi trả nợ theo lịch đã xác định.
Hạn mức xoay vòng có cách sử dụng linh hoạt hơn.
Ví dụ, khách được cấp một hạn mức nhất định nhưng chưa cần dùng toàn bộ. Khi phát sinh nhu cầu, khách có thể rút một phần trong giới hạn còn lại theo điều kiện của sản phẩm. Phần đã sử dụng là cơ sở để tính nghĩa vụ liên quan, thay vì phải nhận toàn bộ hạn mức ngay từ lần đầu.
Với người có thu nhập không đều và chỉ thỉnh thoảng cần tiền, cách này có thể tạo cảm giác linh hoạt hơn.
Nhưng mặt khác, chính sự dễ rút lại có thể khiến người vay sử dụng hạn mức nhiều lần.
Nếu mỗi lần phát sinh một khoản rút mới, nghĩa vụ thanh toán có thể xuất hiện liên tiếp và khiến người vay khó theo dõi tổng số tiền mình đang phải trả. Khi đó, “có sẵn tiền để dùng” không còn đồng nghĩa với “có sẵn khả năng trả”.
Một ví dụ về sản phẩm hạn mức cần tách khỏi các gói khác
TOPGOVN ghi nhận mô tả công khai của một sản phẩm dạng ví dự phòng trong hệ sinh thái, theo đó hạn mức minh họa có thể lên tới 100 triệu đồng, lãi suất được nêu 25%/năm theo dư nợ giảm dần, đồng thời bài giới thiệu đề cập không phí rút tiền mặt và không phí duy trì.
Tuy nhiên, đây là thông tin gắn với một chương trình riêng.
Không nên lấy mức 25%/năm này làm lãi suất mặc định cho chương trình thành viên đang được giới thiệu từ 1,51%/tháng. Ngược lại, cũng không nên lấy hạn mức 100 triệu đồng của sản phẩm ví dự phòng làm trần chung cho tất cả hồ sơ vay tiền mặt của AEON Finance.
Khi được tư vấn, khách hàng nên hỏi thẳng:
“Hồ sơ của tôi đang được xét theo mã sản phẩm nào?”
Sau khi xác định đúng sản phẩm, việc so sánh hạn mức, lãi suất, phí và cách tính mới có ý nghĩa.
Nhóm khách hưởng lương có hướng sản phẩm riêng
Một số nhóm như công chức, giáo viên, bác sĩ hoặc khách hàng hưởng lương còn có thể gặp chương trình được mô tả theo hạn mức dựa trên bội số thu nhập, với hồ sơ có thể sử dụng căn cước và VssID.
Hướng này gần với nhu cầu vay tiền mặt hoặc hạn mức hơn là việc trả góp một món hàng cụ thể.
Nếu thuộc nhóm đang nhận lương qua tài khoản, khách hàng nên nói rõ thông tin thu nhập và hình thức nhận lương ngay từ đầu. Điều đó giúp nhân viên xác định chương trình phù hợp thay vì mặc định chuyển sang một form thành viên không nhất thiết phản ánh đúng quyền lợi mà khách có thể được xét.
Câu hỏi ngắn để chọn đúng form
Trước khi điền thông tin, khách hàng có thể tự trả lời bốn câu sau:
1. Tôi đang cần một món hàng cụ thể hay cần tiền cho một khoản chi không liên quan đến hàng hóa?
Nếu là một món hàng đang mua tại điểm bán, hãy tìm hiểu trả góp. Nếu cần tiền cho viện phí, học phí, sửa chữa hoặc khoản chi khác, hướng vay tiền mặt có thể phù hợp hơn.
2. Tôi muốn nhận toàn bộ số tiền một lần hay muốn giữ một hạn mức để có thể rút khi cần?
Câu trả lời giúp phân biệt giữa khoản giải ngân một lần và sản phẩm hạn mức.
3. Tôi đang thuộc nhóm khách hàng nào?
Có thể là thành viên có giao dịch tích điểm trong hai tháng gần nhất, khách hàng hưởng lương, hoặc người đáp ứng một điều kiện khác như hóa đơn điện. Thông tin này có thể ảnh hưởng đến chương trình mà khách được hướng dẫn.
4. Tôi muốn lịch trả cố định cho một khoản vay hay muốn chủ động số lần giải ngân?
Khoản vay một lần thường dễ hình dung tổng nghĩa vụ hơn. Hạn mức mang tính linh hoạt nhưng đòi hỏi người sử dụng theo dõi từng lần rút và nghĩa vụ phát sinh.
Bốn câu hỏi này giúp thu hẹp lựa chọn về đúng nhóm:
Vay tiền mặt → vay trả góp → hoặc vay hạn mức.
Tuy nhiên, việc khách chọn một form ban đầu không có nghĩa sản phẩm cuối cùng chắc chắn giữ nguyên. Sau khi thẩm định, nhân viên vẫn có thể đề xuất một chương trình khác nếu hồ sơ phù hợp với điều kiện của chương trình đó.
Nếu xảy ra trường hợp này, khách hàng nên hỏi lại ba điểm: sản phẩm đã chuyển sang là gì, hạn mức mới được tính thế nào và lịch thanh toán có thay đổi ra sao. Nếu có thể, nên yêu cầu thông tin được xác nhận qua tin nhắn hoặc kênh chính thức để dễ đối chiếu về sau.
Ranh giới của bài viết này
Bài này không đi sâu vào bộ giấy tờ của từng sản phẩm, không lập lại bảng lãi suất và cũng không liệt kê các tài khoản dùng để thanh toán khoản vay.
Những nội dung đó đã được TOPGOVN tách thành các bài trước trong cùng chuyên mục.
Phần cần nhớ ở đây đơn giản hơn: đừng dùng nhu cầu mua một món hàng để mặc định đăng ký vay tiền mặt; đồng thời cũng đừng lấy nhu cầu cần tiền tự do để điền form trả góp rồi kỳ vọng ngày nhận tiền và cách sử dụng giống nhau.
Tương tự, một người chưa cần tiền ngay nhưng muốn có sẵn khoản dự phòng không nhất thiết phải chọn khoản giải ngân một lần nếu sản phẩm hạn mức thực sự phù hợp với nhu cầu và điều kiện của họ.
AEON Finance cho phép khách hàng lựa chọn sản phẩm trên website trước khi hồ sơ được thẩm định. Vì vậy, việc xác định đúng nhu cầu ngay từ đầu có thể giúp cuộc trao đổi sau đó rõ ràng hơn.
TOPGOVN không cho rằng một trong ba hướng trên phù hợp với tất cả mọi người. Sản phẩm nên được đặt cạnh mục đích sử dụng tiền, khả năng trả và điều khoản thực tế của chính hồ sơ, thay vì chọn dựa vào việc tên chương trình nghe có vẻ nhiều quyền lợi hơn.
Khi nhu cầu và form đăng ký đã khớp nhau, quá trình tư vấn, ký hợp đồng và nhận tiền cũng dễ theo dõi hơn. Còn hạn mức cuối cùng, lãi suất thực tế và điều kiện áp dụng vẫn phải chờ AEON Finance xem xét hồ sơ cụ thể.
Nói ngắn gọn, đừng bắt đầu bằng câu hỏi “gói nào cho vay nhiều nhất?”. Hãy bắt đầu bằng câu hỏi “mình cần tiền theo cách nào?”. Từ câu trả lời đó mới xác định được nên đi vào nhánh tiền mặt, trả góp hàng hóa hay hạn mức.