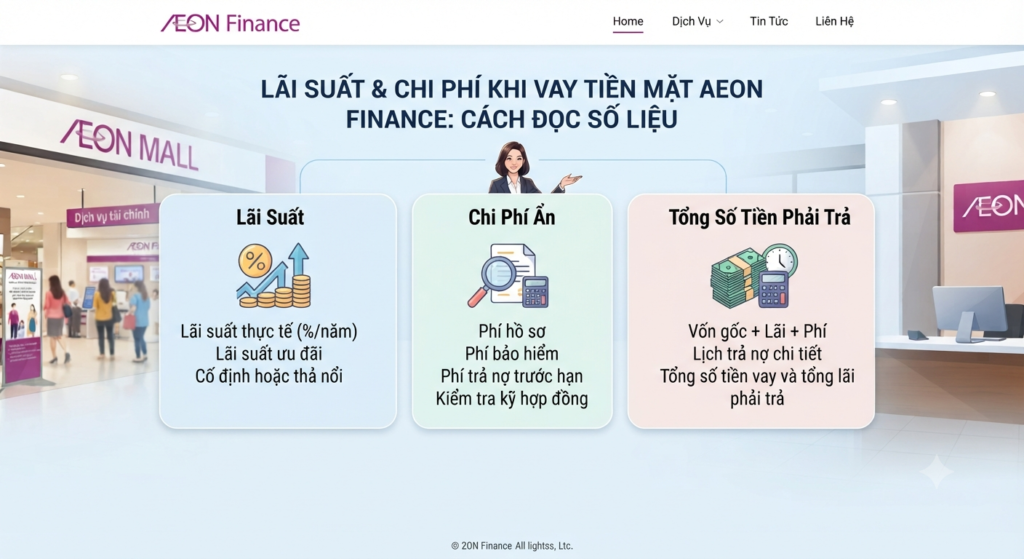
Khi tìm hiểu vay tiền mặt tại AEON Finance, phần lớn người vay thường bắt đầu bằng việc nhìn mức lãi được giới thiệu theo từng chương trình, sau đó tự đối chiếu với số tiền mình cần và số tháng dự kiến trả. Tuy nhiên, chỗ dễ khiến kỳ vọng bị lệch lại nằm ở phía sau: mức lãi công bố không phải lúc nào cũng là mức áp dụng cho mọi hồ sơ, trong khi phí tất toán trước hạn hay lãi chậm trả thường chỉ được thể hiện đầy đủ trong hợp đồng.
Trong bài này, TOPGOVN tập trung vào những điểm đó dựa trên cách AEON Finance đang công bố thông tin trên aeonfinance.vn và mẫu hợp đồng được công khai. Mục tiêu là giúp người vay biết mình cần hỏi những gì trước khi đồng ý ký, thay vì chỉ nhớ một con số lãi suất trên trang giới thiệu.
Lãi suất, hạn mức và kỳ hạn cuối cùng vẫn do AEON Finance thẩm định theo từng hồ sơ. Các phép tính và ví dụ trong bài chỉ nhằm giúp bạn hình dung cách đọc khoản vay, không phải cam kết về số tiền được duyệt thực tế.
Mức lãi được công bố theo từng nhóm khách hàng
Với chương trình dành cho thành viên AEON hoặc WAON Point, AEON Finance công bố mức lãi suất từ 1,51%/tháng. Cùng chương trình, hạn mức minh họa có thể lên tới 50 triệu đồng và thời gian trả góp tối đa 36 tháng.
Điểm cần chú ý nằm ở chữ “từ”.
Mức 1,51%/tháng là mức khởi điểm được công bố cho chương trình, không có nghĩa tất cả khách hàng mới đăng ký đều được áp đúng mức này. Hồ sơ thực tế vẫn phải trải qua bước đánh giá và mức lãi cụ thể cần được xác nhận trước khi ký.
Ở những sản phẩm hoặc nhóm khách hàng khác, mức ưu đãi có thể được công bố theo cách khác. Trong mẫu hợp đồng, phần lãi được tách thành hai giai đoạn:
• Lãi trong hạn ưu đãi, nếu hồ sơ được hưởng, chỉ áp dụng trong khoảng thời gian được ghi rõ trên hợp đồng.
• Sau thời gian ưu đãi, khoản vay có thể chuyển sang mức lãi trong hạn thông thường theo điều khoản đã ký.
Vì vậy, nếu nhân viên giới thiệu một mức lãi ưu đãi ban đầu, bạn nên hỏi thẳng mức đó áp dụng đến ngày nào hoặc trong bao nhiêu kỳ thanh toán. Nếu chỉ lấy mức lãi của tháng đầu để tự tính toàn bộ khoản vay, tổng chi phí có thể bị tính thiếu.
Một điểm khác cũng đáng lưu ý là AEON Finance thể hiện cách quy đổi lãi suất theo năm trên cơ sở 365 ngày trong hợp đồng.
Do đó, việc một chương trình quảng bá lãi theo tháng còn hợp đồng thể hiện lãi theo năm không có nghĩa đây là hai loại lãi khác nhau. Đây là hai cách thể hiện nghĩa vụ lãi suất trong quá trình giới thiệu và ký kết khoản vay.
Kỳ hạn 6–36 tháng có thể làm tổng số tiền phải trả thay đổi đáng kể
Phần hỏi đáp của AEON Finance nêu thời gian vay từ 6 tháng đến tối đa 36 tháng.
Với cùng một khoản tiền được giải ngân, kỳ hạn ngắn thường khiến số tiền phải thanh toán mỗi tháng cao hơn nhưng thời gian tính lãi ngắn hơn. Ngược lại, kéo dài kỳ hạn có thể làm khoản trả hàng tháng nhẹ hơn, nhưng người vay phải duy trì nghĩa vụ trong thời gian lâu hơn và tổng chi phí lãi thường tăng theo.
Có thể lấy một ví dụ đơn giản để tự hình dung:
10 triệu đồng trong 12 tháng và 10 triệu đồng trong 36 tháng đều bắt đầu từ cùng một số tiền gốc, nhưng tổng gốc và lãi phải thanh toán trong hai trường hợp sẽ không giống nhau.
Tương tự, với khoản 30 triệu đồng hoặc mức hạn mức minh họa 50 triệu đồng của một số gói thành viên, việc kéo dài thời gian trả cũng làm thay đổi toàn bộ cấu trúc thanh toán.
Những con số trên chỉ dùng để đối chiếu cách kỳ hạn ảnh hưởng đến khoản vay, không phải lịch trả nợ chính thức.
Trước khi chọn 24 hay 36 tháng, người vay nên yêu cầu nhân viên cung cấp bảng dự kiến thanh toán từng kỳ, trong đó có:
• Phần gốc.
• Phần lãi.
• Tổng tiền phải trả mỗi kỳ.
• Các khoản phí nếu có.
Sau đó mới đặt bảng này cạnh thu nhập ổn định của mình, đồng thời trừ đi những khoản vay hoặc nghĩa vụ tài chính đang phải thanh toán ở nơi khác.
Một điểm nữa cần tránh là nhìn vào hạn mức trước rồi mới nghĩ cách trả.
Hạn mức thực tế không được xác định chỉ dựa trên số tiền bạn nhập trên biểu mẫu. Gói thành viên có thể công bố khung tới 50 triệu đồng, trong khi các hồ sơ thông thường được xem xét dựa trên giấy tờ, thu nhập, lịch sử tín dụng và chính sách tại thời điểm đăng ký.
Nói cách khác, lãi suất chỉ có ý nghĩa khi đặt cạnh số tiền thực tế được duyệt và kỳ hạn thực tế được áp dụng.
Phí tất toán trước hạn và các khoản phát sinh khi chậm thanh toán
Mẫu hợp đồng AEON Finance đang công bố có một số nội dung liên quan trực tiếp đến việc trả trước hạn và quá hạn mà người vay nên đọc ngay từ đầu.
Các điểm chính gồm:
• Nếu khách hàng trả một phần trước hạn nhưng chưa tất toán toàn bộ hợp đồng, khoản trả trước đó được miễn phí theo quy định trong mẫu hợp đồng.
• Nếu khách hàng tất toán toàn bộ trước hạn, phí được ghi nhận ở mức 5% trên dư nợ gốc trong hạn tại thời điểm tất toán, với mức tối thiểu 1.650.000 đồng.
• Khi dư nợ gốc chuyển sang quá hạn, mức lãi áp dụng có thể lên tới 150% lãi trong hạn thông thường tại thời điểm chuyển quá hạn.
• Lãi chậm trả được ghi nhận ở mức 10%/năm trên số tiền lãi chậm trả.
Trong đó, mức phí tối thiểu khi tất toán trước hạn là chi tiết rất đáng chú ý.
Ví dụ, nếu lấy 5% dư nợ gốc ra tính mà số tiền thấp hơn 1.650.000 đồng thì mức sàn vẫn có thể được áp dụng theo điều khoản hợp đồng. Vì vậy, người đang dự định đóng khoản vay sớm nên hỏi nhân viên số tiền tất toán cụ thể tại thời điểm mình muốn đóng, thay vì chỉ tự lấy dư nợ nhân 5%.
Đây cũng là lý do TOPGOVN cho rằng không nên chỉ hỏi “mỗi tháng trả bao nhiêu?” khi đăng ký vay.
Nếu ngay từ đầu đã có khả năng muốn tất toán ở tháng thứ 6, 12 hoặc 18, hãy hỏi luôn số tiền dự kiến cần chuẩn bị tại những thời điểm đó.
Còn với việc chậm thanh toán, vấn đề không chỉ dừng ở một khoản lãi phát sinh. Lịch sử thanh toán của khoản vay cũng có thể ảnh hưởng đến dữ liệu tín dụng được sử dụng cho những lần xét vay sau.
AEON Finance nêu rằng ngoài những khoản được quy định trong hợp đồng, khách hàng không phải trả thêm phí cho chính AEON Finance.
Tuy nhiên, phí của đơn vị trung gian thanh toán là câu chuyện khác.
Ví dụ, phí chuyển khoản từ ngân hàng khác, phí của ví điện tử hoặc phí tại một số điểm thu hộ có thể do chính đơn vị trung gian quy định.
Khi thanh toán thông qua các kênh như SeABank, MoMo, ZaloPay, Viettel Money, VNPT Money, Payoo hoặc cửa hàng liên kết, người vay nên kiểm tra xem kênh mình lựa chọn có phát sinh phí giao dịch hay không.
Riêng tài khoản SeABank được thông tin trong hướng dẫn thanh toán là 999000088888. Khi thực hiện giao dịch, vẫn nên kiểm tra lại thông tin tài khoản và nội dung chuyển tiền trên kênh chính thức tại thời điểm thanh toán thay vì chỉ lưu một con số từ bài viết.
Ba nội dung nên chốt lại với tư vấn viên trước khi ký
Theo góc nhìn của TOPGOVN, trước khi đặt bút ký hợp đồng, có ba vấn đề nên được xác nhận rõ bằng văn bản hoặc tin nhắn để sau này dễ đối chiếu.
1. Mức lãi thực tế áp cho hồ sơ
Không chỉ hỏi “lãi suất bao nhiêu?”, mà nên hỏi:
• Hồ sơ của mình được áp mức nào?
• Mức này có phải mức ưu đãi không?
• Nếu là ưu đãi thì áp dụng trong bao lâu?
• Sau khi hết ưu đãi, mức lãi nào được sử dụng?
2. Cách tính lãi và dư nợ
Người vay nên xem trực tiếp trong hợp đồng cách tính được quy định như thế nào, sau đó đối chiếu với bảng trả nợ.
Nếu nhân viên đưa một con số trả hàng tháng nhưng bạn chưa biết con số đó bao gồm những thành phần nào, vẫn nên hỏi lại trước khi ký.
3. Số tiền phải trả nếu muốn đóng sớm
Đây là phần dễ bị bỏ qua nhất.
Nếu dự kiến có thể tất toán ở tháng thứ 6, 12 hoặc 18, hãy yêu cầu nhân viên giải thích trước về số tiền cần thanh toán tại thời điểm đó.
Đặc biệt, mức phí tối thiểu 1.650.000 đồng có thể khiến phép tính 5% thông thường không phản ánh đúng số tiền thực tế phải trả khi tất toán một khoản dư nợ thấp.
Một điểm cũng cần phân biệt là cách nhận tiền không làm thay đổi cách tính lãi.
Dù khoản vay được chuyển vào tài khoản hay khách hàng nhận tiền mặt tại đại lý chi hộ, nghĩa vụ lãi suất vẫn được xác định theo hợp đồng sau khi khoản vay có hiệu lực.
Vì vậy, tiền về nhanh hơn không đồng nghĩa với việc khoản vay có chi phí thấp hơn.
Phạm vi của bài viết này
Bài viết này của TOPGOVN chỉ tập trung vào lãi suất, chi phí và cách đọc kỳ hạn khi vay tiền mặt AEON Finance.
Những nội dung như điều kiện hồ sơ, độ tuổi 18–60, điều kiện 22–65 đối với một số gói thành viên, hay quy trình đăng ký gồm các bước nào đã được TOPGOVN tách thành những bài viết khác trong cùng chuyên mục để người đọc dễ tra cứu đúng vấn đề mình đang cần.
Vì vậy, nếu bạn đang tìm hiểu từ đầu, không nên chỉ nhìn riêng con số lãi suất mà bỏ qua điều kiện để được hưởng mức lãi đó.
Trước khi quyết định, hãy quay lại aeonfinance.vn, hotline và Zalo OA chính thức của AEON Finance để đối chiếu thông tin tại thời điểm đăng ký.
Các bảng tính trên mạng, kể cả những ví dụ trong bài này, chỉ có tác dụng giúp bạn hiểu mối quan hệ giữa số tiền vay, kỳ hạn, lãi và phí. Chúng không thể thay thế lịch trả nợ chính thức được AEON Finance lập sau khi hồ sơ của bạn được thẩm định.
Điều mình nghĩ người vay nên mang theo khi bước vào cuộc gọi tư vấn không phải chỉ là câu hỏi “lãi suất bao nhiêu?”, mà là ba con số cụ thể: được duyệt bao nhiêu, trả trong bao lâu và tổng cộng phải trả bao nhiêu. Khi ba thông tin này đã nằm trên cùng một bảng, việc đánh giá khoản vay sẽ thực tế hơn rất nhiều so với việc chỉ nhìn một con số “từ 1,51%/tháng” trên trang giới thiệu.