Khi cần một khoản tiền mặt để giải quyết một việc phát sinh ngoài kế hoạch, nhiều người thường tìm đến công ty tài chính tiêu dùng thay vì chờ hạn mức từ thẻ tín dụng. AEON Finance – công ty tài chính thuộc hệ sinh thái Tập đoàn AEON Nhật Bản tại Việt Nam – là một cái tên được nhiều người tìm kiếm nhờ thủ tục tương đối linh hoạt và hệ thống đối tác rộng.
Trong bài này, TOPGOVN sẽ đi lần lượt vào những thông tin người vay nên biết trước khi đăng ký: ai có thể được xem xét, cần chuẩn bị hồ sơ gì, hạn mức và kỳ hạn như thế nào, lãi suất – phí cần đọc kỹ ở đâu, cũng như tiền sẽ được nhận bằng hình thức nào.
Những thông tin dưới đây được tổng hợp từ nội dung AEON Finance công bố công khai trên website và các tài liệu hướng dẫn khách hàng. Tuy nhiên, lãi suất, hạn mức và điều kiện cuối cùng vẫn phụ thuộc vào quá trình thẩm định từng hồ sơ. Vì vậy, trước khi ký hợp đồng, bạn nên kiểm tra lại thông tin trên nguồn chính thức để tránh áp dụng nhầm một chương trình đã thay đổi.
AEON Finance cho vay tiền mặt theo hướng nào?
AEON Finance không phải ngân hàng mà là công ty tài chính tín dụng tiêu dùng. Các khoản vay tiền mặt hướng tới nhu cầu chi tiêu cá nhân như sửa chữa nhà cửa, đóng học phí, chi phí chữa bệnh, xoay xở một khoản tiền ngắn hạn hoặc xử lý những khoản phát sinh không nằm trong kế hoạch ban đầu.
Khách hàng có thể nhận tiền qua tài khoản hoặc nhận tiền mặt tại các điểm đối tác chi hộ, thay vì chỉ sử dụng dịch vụ tài chính cho việc mua điện thoại, xe máy, nội thất hay các sản phẩm trả góp khác.
Điểm khác biệt khá rõ giữa vay tiền mặt và vay mua hàng trả góp nằm ở chỗ khoản vay tiền mặt không gắn trực tiếp với một món hàng cụ thể. Vì vậy, người vay cần quan tâm nhiều hơn đến hợp đồng, lịch thanh toán, tổng chi phí và điều khoản tất toán.
Quan điểm của TOPGOVN là nên xem khoản vay tiền mặt như một công cụ tài chính có chi phí, chứ không nên nhìn đơn giản theo kiểu “có tiền ngay là xong”. Số tiền nhận được hôm nay sẽ đi kèm nghĩa vụ thanh toán trong những tháng tiếp theo.
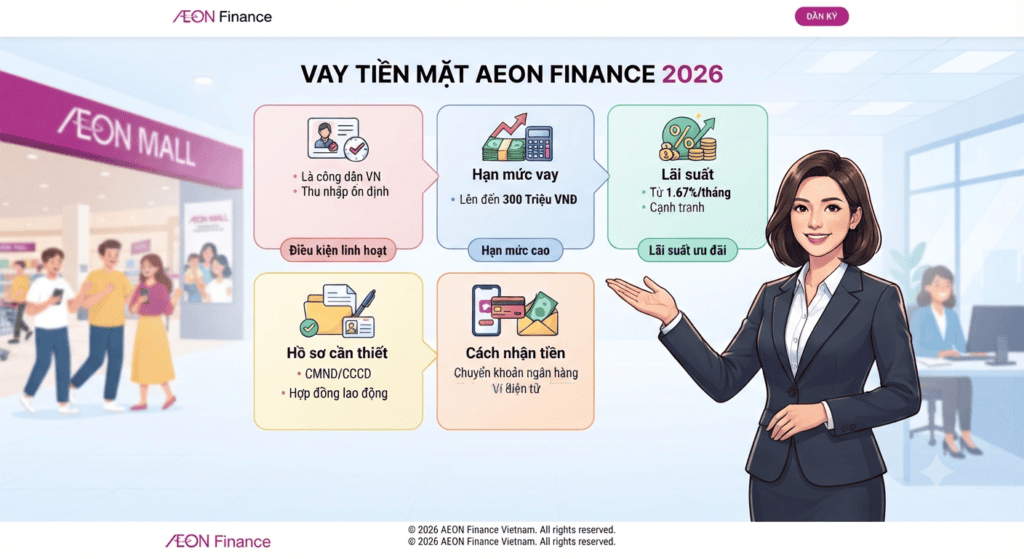
Khung kỳ hạn được công bố phổ biến nằm từ 6 tháng đến 36 tháng. Riêng một số chương trình dành cho thành viên AEON/WAON từng nêu hạn mức minh họa lên tới 50 triệu đồng, lãi suất quảng cáo từ 1,51%/tháng và không bắt buộc chứng minh công việc hoặc thu nhập nếu khách hàng đáp ứng điều kiện của chương trình thành viên.
Cần hiểu đây là thông tin áp dụng theo chương trình cụ thể, không phải mức mà mọi khách hàng đều chắc chắn được hưởng.
Điều kiện vay: không phải hồ sơ nào cũng được xét giống nhau
Theo phần hỏi đáp được AEON Finance công bố, công dân Việt Nam từ 18 đến 60 tuổi có thể được xem xét khi đáp ứng một trong các nhóm điều kiện nhất định.
Các điều kiện được nêu gồm:
• Nhận lương bằng tiền mặt hoặc qua tài khoản từ 3 triệu đồng/tháng trở lên.
• Có hóa đơn tiền điện đứng tên bản thân, vợ/chồng, bố mẹ hoặc con.
• Có hợp đồng bảo hiểm nhân thọ còn hiệu lực trên 6 tháng, trong đó bên mua bảo hiểm là khách hàng hoặc vợ/chồng.
• Có nguồn thu nhập từ hoạt động kinh doanh từ 3 tháng trở lên.
• Có tài khoản thanh toán ngân hàng đang hoạt động từ 6 tháng trở lên.
• Có thẻ bảo hiểm y tế còn hiệu lực.
• Nhận lương qua tài khoản MB.
• Đã từng hoặc đang có khoản vay tại AEON Finance.
• Có giấy đăng ký xe máy đứng tên mình.
• Đã từng hoặc đang vay tại một tổ chức tín dụng khác.
• Có điểm tín dụng do tổ chức hợp tác với AEON Finance đánh giá.
Với một số chương trình ưu đãi dành cho thành viên AEON Mall/WAON Point, điều kiện có thể khác. Chương trình thường nêu độ tuổi khoảng 22–65, yêu cầu khách hàng là thành viên đang hoạt động, có ít nhất một giao dịch tích điểm trong hai tháng gần nhất và có lịch sử tín dụng đáp ứng yêu cầu.
Hồ sơ của nhóm này thường được giới thiệu theo hướng gọn hơn, chủ yếu gồm CCCD còn hạn và ảnh chân dung.
Nhìn theo cách thực tế, AEON Finance đang mở nhiều hướng để khách hàng có thể tiếp cận khoản vay thay vì chỉ dựa vào một bảng lương cố định. Người không có bảng lương truyền thống vì thế vẫn có thể có một “cửa vào” khác thông qua hóa đơn, bảo hiểm, tài khoản ngân hàng, xe máy hoặc lịch sử tín dụng.
Nhưng nhiều điều kiện để bắt đầu hồ sơ không đồng nghĩa với việc hồ sơ nào cũng dễ được duyệt.
Nếu người vay từng chậm trả, đang có nhiều khoản nợ tại các đơn vị khác hoặc thông tin tín dụng không tốt, hồ sơ có thể bị từ chối hoặc được xét hạn mức thấp hơn. TOPGOVN vẫn khuyên bạn nên tự tính khả năng trả nợ trước khi gửi hồ sơ, thay vì gửi liên tiếp nhiều nơi chỉ để thử xem bên nào duyệt.
Việc liên tục phát sinh hồ sơ tín dụng cũng là điều không nên xem nhẹ nếu bạn đang cố xây dựng hoặc duy trì lịch sử tín dụng tốt.
Hồ sơ cần chuẩn bị trước khi nhân viên liên hệ
Quy trình được công bố tương đối rõ: khách hàng cung cấp giấy tờ theo điều kiện đã lựa chọn, công ty tiến hành thẩm định, thông báo kết quả qua điện thoại hoặc tin nhắn rồi hướng dẫn ký hợp đồng.
Không có một bộ hồ sơ duy nhất áp dụng cho tất cả khách hàng. Tùy vào nguồn thu nhập và điều kiện đăng ký, những giấy tờ thường được sử dụng có thể gồm:
• CCCD gắn chip còn hiệu lực.
• Ảnh chân dung, với một số chương trình có yêu cầu.
• Giấy tờ chứng minh điều kiện đã lựa chọn như phiếu lương, sao kê, hóa đơn tiền điện, hợp đồng bảo hiểm nhân thọ, giấy đăng ký xe máy, VssID…
• Thông tin tài khoản nhận tiền nếu khách hàng lựa chọn hình thức giải ngân chuyển khoản.
• Đối với khách hàng nhận lương, một số chương trình có thể ghi nhận thêm thông tin trên VssID.
Một điểm TOPGOVN muốn nhấn mạnh là không nên giao bản gốc giấy tờ cho những người tự giới thiệu là “cò duyệt nhanh” hoặc trung gian không rõ nguồn gốc.
Các kênh chính thức được nhắc tới gồm website aeonfinance.vn, trang vay tiền mặt, hotline 1900 23 23 56 và Zalo OA của công ty.
Nếu một người yêu cầu nộp thêm khoản tiền bên ngoài hợp đồng với lý do “phí duyệt hồ sơ”, “phí nâng hạn mức” hoặc một tên gọi tương tự, bạn nên dừng lại để xác minh. Một khoản vay chính thức cần được thể hiện rõ về chi phí trong hồ sơ và hợp đồng, thay vì phát sinh những khoản tiền mơ hồ bên ngoài.
Hạn mức và thời gian vay nên tính theo khả năng trả, không phải theo số tiền mình muốn
Một điều dễ gây hiểu nhầm khi tìm hiểu khoản vay là nhìn thấy một con số hạn mức rồi mặc định mình cũng có thể vay được đúng số đó.
Với AEON Finance, hạn mức thực tế không đơn giản là một con số cố định dành cho tất cả khách hàng. Kết quả phụ thuộc vào thu nhập hoặc giấy tờ thay thế, lịch sử tín dụng, nghĩa vụ thanh toán hiện tại và chính sách áp dụng tại từng thời điểm.
Khung 6–36 tháng tạo ra khá nhiều lựa chọn về thời gian trả. Tuy nhiên, kỳ hạn dài hơn không có nghĩa khoản vay rẻ hơn. Số tiền phải trả mỗi tháng có thể nhẹ hơn, nhưng tổng chi phí lãi trong toàn bộ thời gian vay thường có xu hướng tăng.
Ví dụ minh họa, không phải mức lãi được duyệt thực tế:
Một khoản vay 20 triệu đồng trong 12 tháng và một khoản vay 20 triệu đồng trong 36 tháng có thể tạo ra sự khác biệt rất lớn về tổng số tiền phải thanh toán, dù số tiền gốc ban đầu giống nhau.
Vì vậy, trước khi đồng ý, TOPGOVN khuyên bạn nên yêu cầu nhân viên cung cấp hoặc gửi lịch trả nợ từng kỳ, trong đó thể hiện rõ:
• Gốc phải trả.
• Lãi phải trả.
• Các loại phí nếu có.
• Ngày đến hạn.
• Tổng nghĩa vụ thanh toán.
Một số chương trình dành cho nhóm cán bộ, giáo viên, bác sĩ hoặc khách hàng hưởng lương có thể đưa ra cách xét hạn mức dựa trên bội số thu nhập. Tuy nhiên, đây là chính sách của từng chương trình và không nên áp dụng con số đó cho toàn bộ hồ sơ vay tiền mặt thông thường.
Lãi suất và phí: đừng chỉ nhìn vào con số “từ …”
AEON Finance công bố lãi suất theo từng chương trình. Với một số gói dành cho thành viên, mức được giới thiệu từ 1,51%/tháng. Một số chương trình khác từng nêu mức ưu đãi khoảng 2,4%/tháng hoặc thể hiện lãi suất theo năm trên hợp đồng.
Điểm quan trọng nằm ở chỗ con số quảng cáo ban đầu chưa phải toàn bộ chi phí của khoản vay.
Trong mẫu hợp đồng được công khai, một số điều khoản đáng chú ý gồm:
• Lãi trong hạn ưu đãi, nếu có, chỉ được áp dụng trong khoảng thời gian ghi rõ trên hợp đồng; sau đó có thể chuyển sang mức lãi trong hạn thông thường.
• Nợ gốc quá hạn có thể chịu mức lãi lên tới 150% lãi trong hạn thông thường tại thời điểm chuyển sang quá hạn.
• Lãi chậm trả được ghi nhận ở mức 10%/năm trên số tiền lãi chậm trả.
• Trường hợp trả một phần trước hạn nhưng không tất toán toàn bộ: miễn phí theo mẫu hợp đồng đang công bố.
• Trường hợp tất toán toàn bộ trước hạn: 5% dư nợ gốc trong hạn, tối thiểu 1.650.000 đồng.
Đây là những dòng rất dễ bị bỏ qua khi người vay chỉ tập trung vào câu hỏi “mỗi tháng phải trả bao nhiêu?”.
Ví dụ, lúc bắt đầu vay bạn có thể thấy khoản thanh toán hàng tháng vẫn nằm trong khả năng của mình. Nhưng nếu vài tháng sau muốn tất toán toàn bộ để giảm nợ, phí tất toán lại trở thành một khoản chi phí cần tính trước.
Vì vậy, TOPGOVN cho rằng khi trao đổi với nhân viên, bạn nên hỏi rõ ít nhất các vấn đề sau:
• Lãi suất đang được tính trên dư nợ giảm dần hay theo phương pháp nào?
• Mức lãi ưu đãi kéo dài trong bao lâu?
• Sau thời gian ưu đãi, mức lãi nào được áp dụng?
• Có phí thu hộ khi thanh toán tiền mặt hay không?
• Nếu chuyển khoản sau 17h hoặc vào cuối tuần, thời điểm nào được hệ thống ghi nhận là ngày thanh toán?
Ngoài các khoản được quy định trong hợp đồng, công ty nêu khách hàng không phải trả thêm phí cho chính AEON Finance. Tuy nhiên, nếu thanh toán thông qua ngân hàng, ví điện tử hoặc điểm thu hộ, đơn vị trung gian có thể có quy định riêng về phí giao dịch.
Đó là lý do nên tách chi phí của khoản vay và chi phí của kênh thanh toán thành hai vấn đề khác nhau.
Đăng ký và nhận tiền diễn ra như thế nào?
Quy trình phổ biến có thể hình dung qua các bước sau.
Bước 1: Gửi thông tin đăng ký
Truy cập trang vay tiền mặt của AEON Finance hoặc điểm giới thiệu dịch vụ thuộc hệ thống đối tác.
Người đăng ký điền các thông tin cơ bản như:
• Họ tên.
• Số điện thoại.
• CCCD.
• Nhu cầu vay.
• Đồng ý với các điều khoản liên quan đến việc xử lý dữ liệu cá nhân.
Bước 2: Nhân viên liên hệ và hướng dẫn hồ sơ
Sau khi nhận thông tin, nhân viên có thể gọi lại để tư vấn, đối chiếu điều kiện và hướng dẫn khách hàng bổ sung những giấy tờ còn thiếu.
Website không cố định một khoảng thời gian thẩm định áp dụng cho mọi hồ sơ. Vì vậy, nếu nhận được cuộc gọi tư vấn, bạn nên lưu lại những thông tin quan trọng qua tin nhắn hoặc ghi chú lại nội dung trao đổi để có căn cứ đối chiếu sau này.
Bước 3: Ký hợp đồng và nhận tiền
Nếu hồ sơ được duyệt, khách hàng tiến hành ký hợp đồng. Tùy sản phẩm, hợp đồng có thể được thực hiện theo hình thức điện tử.
Sau đó, tiền được giải ngân theo hình thức được công ty chấp nhận.
AEON Finance công bố hai hướng nhận tiền đáng chú ý: chuyển vào tài khoản nếu khách hàng có tài khoản tại MB, hoặc nhận tiền mặt tại các địa điểm đối tác liên kết trên toàn quốc.
Nếu bạn thực sự cần tiền mặt, nên hỏi trước:
• Điểm chi hộ gần nơi mình ở.
• Thời gian làm việc.
• Giấy tờ cần mang theo.
• Có giới hạn nào về thời điểm nhận tiền hay không.
Nếu có tài khoản ngân hàng phù hợp và không nhất thiết phải cầm tiền mặt, chuyển khoản thường thuận tiện hơn, đồng thời giảm rủi ro phải mang theo một khoản tiền lớn.
AEON Finance có mạng lưới hơn 2.000 đối tác, đây là một lợi thế về độ phủ và khả năng tiếp cận. Nhưng cần phân biệt rõ điểm bán hàng/điểm giới thiệu hồ sơ với địa điểm thực sự hỗ trợ giải ngân tiền mặt.
Không phải cứ là điểm đối tác của AEON Finance thì mặc nhiên là nơi nhận tiền mặt.
Trả nợ hàng tháng: chọn đúng kênh để tránh bị ghi nhận trễ
AEON Finance cho biết có thể gửi tin nhắn trước ngày đến hạn khoảng 3 ngày, trong đó có mã thanh toán dạng MGxxxxxxxxxx, ngày đến hạn và số tiền cần thanh toán.
Nếu không còn tin nhắn, khách hàng có thể gọi hotline để tra cứu thông tin.
Các kênh thanh toán được công ty liệt kê gồm:
• Chuyển khoản vào tài khoản AEON Finance tại SeABank, số tài khoản 999 0000 88888, với nội dung gồm mã thanh toán, họ tên và số điện thoại.
• Chuyển vào số tài khoản MG của chính khách hàng, nếu được cấp.
• Ví MoMo, Viettel Money, VNPT Money, ZaloPay và cổng Payoo.
• Các điểm thu hộ như Viettel Store hoặc cửa hàng tiện lợi có liên kết.
Đối với việc chuyển khoản qua SeABank/SeANet trong giờ hành chính, hướng dẫn thường nêu không mất phí giao dịch ở phía ngân hàng nhận. Nếu chuyển từ ngân hàng khác, khách hàng có thể phát sinh phí và nên thực hiện sớm khoảng 1–3 ngày để hạn chế rủi ro thanh toán bị ghi nhận chậm.
Sau khi thanh toán, TOPGOVN khuyên bạn giữ lại biên lai hoặc bằng chứng giao dịch cho đến khi hệ thống cập nhật đầy đủ.
Đừng đợi đến sát giờ hết hạn mới chuyển tiền nếu khoản vay có lịch thanh toán cố định. Chỉ cần khác thời điểm ghi nhận giữa các hệ thống, người vay có thể gặp vấn đề dù bản thân đã thực hiện lệnh chuyển khoản.
Nên vay khi nào và khi nào nên dừng lại?
Theo góc nhìn của TOPGOVN, khoản vay tiền mặt có thể phù hợp khi nhu cầu cần giải quyết có thời hạn rõ ràng, chẳng hạn:
• Viện phí.
• Học phí.
• Sửa chữa bắt buộc.
• Một khoản chi cá nhân thực sự cần thiết.
Đồng thời, khoản trả hàng tháng nên nằm trong khả năng của nguồn thu nhập ổn định. Mốc khoảng một phần ba thu nhập có thể được dùng như một ngưỡng tham khảo để tự kiểm tra ngân sách, nhưng khi tính thực tế vẫn phải trừ toàn bộ các khoản đang trả ở những nơi khác.
Ngược lại, nên dừng lại để tính lại nếu rơi vào một trong các trường hợp sau:
• Chưa đọc hết lịch trả nợ và điều khoản tất toán.
• Có người yêu cầu chuyển tiền cho “phí duyệt hồ sơ”, “phí nâng hạn mức” hoặc “phí bảo hiểm bắt buộc” nhưng khoản tiền đó không được thể hiện rõ trong hợp đồng.
• Mục đích vay là đảo khoản này sang khoản khác và tiếp tục vay vòng.
• Chỉ nhớ mức quảng cáo “từ 1,51%” nhưng chưa biết chính xác hồ sơ của mình được áp dụng mức nào.
Là một thành viên trong hệ sinh thái AEON, AEON Finance có lợi thế về nhận diện thương hiệu và hệ thống tư vấn tại nhiều điểm. Nhưng điều đó không thay thế việc người vay phải tự tính toán chi phí.
TOPGOVN viết bài này theo hướng giúp bạn biết nên hỏi gì trước khi ký, chứ không thay bạn quyết định có nên vay hay không.
Câu hỏi thường gặp về vay tiền mặt AEON Finance
Vay tiền mặt AEON Finance có cần thế chấp sổ đỏ không?
Sản phẩm vay tiêu dùng đang được mô tả theo hướng tín chấp. Giấy tờ nhà đất không nằm trong danh sách điều kiện được công bố cho khoản vay tiền mặt thông thường.
Tuy nhiên, điều kiện hồ sơ cụ thể vẫn phụ thuộc vào sản phẩm và kết quả thẩm định của AEON Finance.
Không có bảng lương thì có vay được không?
Có thể vẫn có hướng được xem xét nếu bạn đáp ứng một điều kiện khác mà AEON Finance chấp nhận, chẳng hạn:
• Hóa đơn tiền điện.
• Hợp đồng bảo hiểm nhân thọ.
• Giấy đăng ký xe máy.
• Tài khoản ngân hàng.
• Thẻ bảo hiểm y tế.
• Lịch sử vay.
• Điểm tín dụng.
Không có bảng lương không đồng nghĩa chắc chắn được duyệt. Kết quả cuối cùng vẫn phụ thuộc vào quá trình thẩm định.
Thành viên AEON Mall có lợi hơn không?
Một số chương trình dành riêng cho thành viên có thể giảm bớt giấy tờ, đồng thời từng công bố hạn mức minh họa tới 50 triệu đồng và lãi suất từ 1,51%/tháng.
Tuy nhiên, khách hàng vẫn phải đáp ứng điều kiện về độ tuổi, trạng thái thành viên, giao dịch tích điểm gần đây và lịch sử tín dụng.
Nhận tiền mất bao lâu?
AEON Finance không cam kết một số giờ cố định trên phần FAQ cho mọi hồ sơ.
Thời gian thực tế phụ thuộc vào việc hoàn thiện giấy tờ, kết quả thẩm định và hình thức giải ngân mà khách hàng lựa chọn.
Nếu cần tiền vào một thời điểm cụ thể, nên hỏi rõ nhân viên về thời gian dự kiến thay vì chỉ dựa vào thời gian xử lý hồ sơ được quảng cáo.
Trả sớm có bị phạt không?
Theo mẫu hợp đồng công khai, nếu tất toán toàn bộ trước hạn, khách hàng có thể chịu phí 5% dư nợ gốc trong hạn, tối thiểu 1.650.000 đồng.
Trường hợp trả bớt một phần nhưng không tất toán toàn bộ được ghi nhận là miễn phí theo cùng mẫu hợp đồng.
Dù vậy, trước khi thực hiện thanh toán sớm, vẫn nên kiểm tra chính hợp đồng mà mình đã ký để xác định điều khoản áp dụng cho khoản vay cụ thể.
Đóng thiếu một kỳ thì sao?
Khoản nợ quá hạn và lãi chậm trả được quy định trong hợp đồng. Việc thanh toán trễ cũng có thể ảnh hưởng đến lịch sử tín dụng.
Nếu biết mình không thể thanh toán đủ đúng hạn, nên chủ động liên hệ AEON Finance qua kênh chính thức càng sớm càng tốt thay vì để khoản vay tự chuyển sang quá hạn.
Tóm lại
Vay tiền mặt tại AEON Finance năm 2026 hướng tới người cần một khoản tiền phục vụ chi tiêu cá nhân trong khoảng 6–36 tháng, với nhiều cách chứng minh điều kiện thay vì chỉ dựa vào bảng lương.
Một số chương trình dành cho thành viên AEON/WAON có thể giúp hồ sơ gọn hơn và đưa ra hạn mức, lãi suất ưu đãi riêng. Nhưng phần đáng quan tâm nhất vẫn không phải câu “duyệt nhanh” hay con số lãi suất “từ…” trên quảng cáo.
Thứ cần nhìn là:
• Hạn mức thực tế được duyệt.
• Số tiền phải trả mỗi tháng.
• Tổng tiền phải thanh toán trong toàn bộ kỳ vay.
• Phí tất toán trước hạn.
• Quy định khi chậm thanh toán.
• Kênh nhận tiền và thanh toán chính thức.
Trước khi bấm đăng ký, mình nghĩ bạn nên tự viết ra ba con số rất đơn giản: cần bao nhiêu tiền, muốn trả trong bao nhiêu tháng và mỗi tháng tối đa có thể dành bao nhiêu cho khoản vay. Sau đó mới đem ba con số này đối chiếu với thông tin nhân viên tư vấn cung cấp.
Nếu có cuộc gọi, hãy giữ lại tin nhắn, tên người tư vấn, thông tin hợp đồng và hướng dẫn thanh toán. Khi giao dịch, ưu tiên website aeonfinance.vn, hotline 1900 23 23 56 hoặc Zalo OA chính thức của AEON Finance thay vì những số điện thoại hoặc tài khoản cá nhân được gửi qua nguồn không xác định.
TOPGOVN sẽ tiếp tục cập nhật khi AEON Finance thay đổi điều kiện, hạn mức hoặc biểu phí. Còn trước thời điểm ký hợp đồng, bước cuối cùng vẫn nên là quay lại nguồn chính thức của AEON Finance để kiểm tra số liệu mới nhất và đọc chính xác điều khoản áp dụng cho hồ sơ của mình.