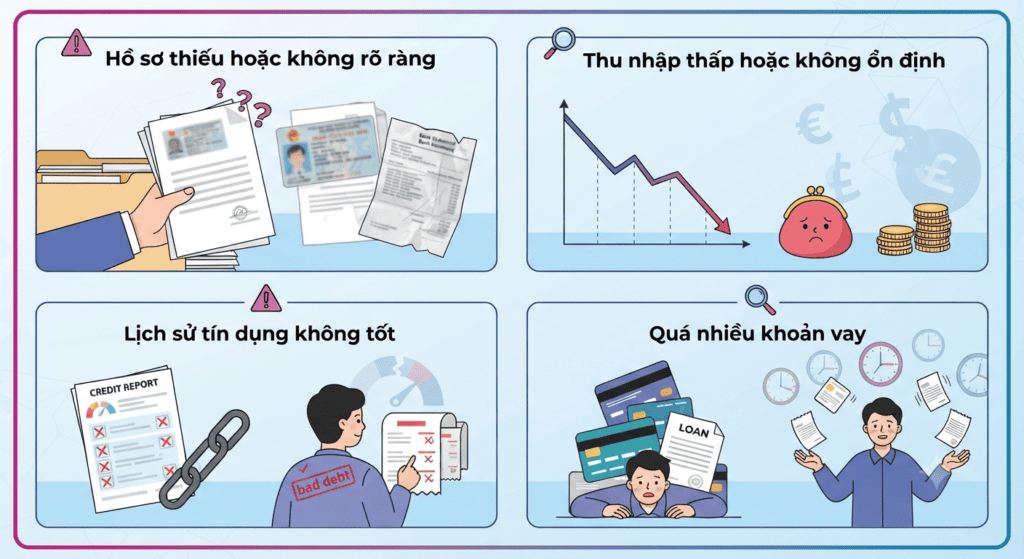
Không ít người nghĩ rằng chỉ cần đủ tuổi, có căn cước còn hiệu lực và điền đầy đủ form là hồ sơ vay tiền mặt sẽ được xử lý thuận lợi. Thực tế, khách hàng vẫn có thể nhận cuộc gọi yêu cầu bổ sung giấy tờ, được thông báo hạn mức thấp hơn số tiền đăng ký hoặc không tiếp tục được với hồ sơ dù những điều kiện cơ bản ban đầu đều đáp ứng.
Nguyên nhân thường không nằm đơn thuần ở tên sản phẩm, mà có thể xuất phát từ sự không thống nhất giữa thông tin khai trên form, giấy tờ chứng minh điều kiện và dữ liệu tín dụng.
Bài thứ tám của TOPGOVN tập trung vào những điểm dễ lệch này theo từng giai đoạn, để người đăng ký có thể tự kiểm tra trước khi gửi hồ sơ trên aeonfinance.vn.
Nội dung dưới đây chỉ giúp nhận diện những nguyên nhân thường gặp, không thể dùng để kết luận một hồ sơ cụ thể chắc chắn được duyệt hay bị từ chối. Quyết định cuối cùng vẫn thuộc về quá trình thẩm định của AEON Finance.
Lệch ngay từ thông tin khai trên form
Một trong những vấn đề có thể xuất hiện ngay từ bước đầu là thông tin khách hàng cung cấp không thống nhất.
Ví dụ, số điện thoại đăng ký không nghe máy được khiến nhân viên không thể hoàn tất vòng xác minh. Họ tên chỉ khác một ký tự so với căn cước, ngày tháng năm sinh nhập sai thứ tự, địa chỉ đang ở một nơi nhưng hóa đơn điện lại thể hiện một địa chỉ khác cũng có thể khiến hồ sơ phải quay lại để kiểm tra.
Một trường hợp khác là khách đăng ký nhu cầu vay 50 triệu đồng, trong khi giấy tờ thực tế lại đang phù hợp với một điều kiện khác, chẳng hạn hóa đơn điện hoặc tài khoản ngân hàng mới chỉ vừa đủ thời gian yêu cầu. Khi đó, số tiền mong muốn và cơ sở chứng minh điều kiện không thực sự đi cùng một hướng.
Thông tin về chương trình cũng cần được khai đúng.
Chẳng hạn:
• Khách là thành viên AEON nhưng chọn chương trình WAON trong khi ứng dụng không có giao dịch tích điểm trong hai tháng gần nhất.
• Người mới 20 tuổi lại chọn form dành cho nhóm tuổi 22–65.
• Người đang có khoản vay chậm trả nhưng bỏ trống hoặc khai không đầy đủ phần thông tin liên quan đến lịch sử vay.
Những ô này có vẻ chỉ là chi tiết nhỏ khi nhìn trên màn hình đăng ký, nhưng lại là dữ liệu đầu vào để hệ thống và nhân viên xác định hồ sơ nên đi theo chương trình nào.
Nếu chọn sai chương trình, việc giấy tờ nhìn qua có vẻ đầy đủ cũng chưa chắc giúp hồ sơ đi tiếp, bởi đúng giấy nhưng sai cửa sản phẩm vẫn có thể dẫn đến yêu cầu bổ sung hoặc chuyển hướng xử lý.
Giấy tờ đúng loại nhưng không đúng người, đúng thời hạn
AEON Finance có nhiều điều kiện đầu vào khác nhau. Trong những thông tin đã được công bố, khách hàng có thể đáp ứng một trong các hướng như:
• Thu nhập từ lương từ 3 triệu đồng.
• Hóa đơn điện.
• Bảo hiểm nhân thọ có thời gian trên 6 tháng.
• Thu nhập kinh doanh từ 3 tháng.
• Tài khoản thanh toán đã hoạt động đủ 6 tháng.
• Thẻ bảo hiểm y tế còn hiệu lực.
• Nhận lương qua MB.
• Khoản vay hiện tại hoặc trước đây tại AEON Finance.
• Giấy đăng ký xe máy.
• Khoản vay hiện tại hoặc trước đây tại tổ chức tín dụng khác.
• Điểm tín dụng được tổ chức hợp tác đánh giá.
Nhưng việc có một “cửa” phù hợp không đồng nghĩa bất kỳ giấy tờ nào có liên quan cũng được sử dụng để thay thế.
Ví dụ, hóa đơn điện đứng tên anh chị, bạn thuê nhà hoặc chủ trọ không mặc nhiên thuộc nhóm người được chấp nhận nếu điều kiện đang yêu cầu hóa đơn đứng tên khách hàng, vợ/chồng, bố mẹ hoặc con.
Tương tự, một hợp đồng bảo hiểm nhân thọ mới tham gia vài tháng chưa chắc đáp ứng yêu cầu về thời gian hiệu lực. Giấy đăng ký xe máy mang tên người khác cũng không tự động trở thành giấy tờ hợp lệ chỉ vì chiếc xe đang được gia đình sử dụng.
Sao kê lương cũng có thể cần được đối chiếu với thông tin thu nhập đã khai. Nếu lời khai cho thấy một mức thu nhập ổn định nhưng dòng tiền thực tế trên sao kê lại không thể hiện tương ứng, nhân viên có thể phải hỏi lại.
Một số lỗi khác cũng rất cơ bản nhưng có thể khiến hồ sơ quay về bước bổ sung:
• Ảnh chân dung bị mờ hoặc không đạt yêu cầu.
• Căn cước gần hết hạn, đặc biệt rơi đúng thời điểm dự kiến ký hợp đồng.
• Thông tin trên các giấy tờ không thống nhất.
• Giấy tờ đã có nhưng không còn đáp ứng thời hạn mà chương trình yêu cầu.
Điểm đáng chú ý là không phải cứ càng nhiều giấy tờ thì hồ sơ càng tốt.
Nếu khách hàng cùng lúc gửi một loạt giấy tờ nhưng mỗi tài liệu lại thể hiện một câu chuyện khác nhau về thu nhập, công việc hoặc địa chỉ, quá trình thẩm định sẽ phải xác định thông tin nào là cơ sở chính.
Một bộ hồ sơ có một điều kiện phù hợp, giấy tờ đứng đúng tên và thông tin nhất quán thường dễ xử lý hơn một tập tài liệu rất dày nhưng thiếu sự thống nhất.
Dữ liệu tín dụng có thể kéo hạn mức xuống mà không thể hiện trên bộ giấy tờ
Một phần quan trọng khác nằm ở dữ liệu tín dụng.
AEON Finance có đề cập điểm tín dụng do tổ chức hợp tác đánh giá như một trong những yếu tố có thể được xem xét. Bên cạnh đó, khoản vay đang có hoặc từng có tại AEON Finance hay tổ chức tín dụng khác cũng là thông tin liên quan đến quá trình đánh giá hồ sơ.
Điều này có hai mặt.
Một khách hàng từng vay và thanh toán đúng hạn có lịch sử trả nợ rõ ràng. Ngược lại, nếu đang có khoản quá hạn, vừa xử lý một khoản vay trong tình trạng không tốt hoặc hiện phải thanh toán nhiều khoản cùng lúc, những thông tin đó có thể ảnh hưởng đến việc xem xét khoản vay tiếp theo.
Điểm đáng chú ý là những dữ liệu này không nhất thiết thể hiện trên căn cước, sao kê lương hay hóa đơn điện mà khách hàng đang cầm trên tay. Chúng nằm trong dữ liệu tín dụng được sử dụng khi thẩm định.
Vì vậy, có một cách hiểu khá dễ nhầm:
“Tôi đang vay ở nơi khác thì chứng minh được mình có lịch sử vay, nên có thể được cộng thêm hạn mức.”
Trên thực tế, một khoản vay đang tồn tại trước hết có nghĩa là một phần thu nhập hàng tháng đã được cam kết cho nghĩa vụ trả nợ.
Nếu khách hàng đã có nhiều kỳ thanh toán ở ngân hàng hoặc công ty tài chính khác, khoản vay mới phải được xem xét cùng với những nghĩa vụ đó.
Ví dụ, một người có thu nhập ổn định nhưng mỗi tháng đã phải dành một phần đáng kể cho các khoản vay hiện tại thì hạn mức mới có thể thấp hơn số tiền người đó đăng ký. Khi ấy, việc được duyệt thấp không nhất thiết có nghĩa công ty “đổi ý” sau khi đã nhận hồ sơ, mà có thể là kết quả của việc tổng nghĩa vụ phải trả được tính cùng nhau.
Ngay cả những chương trình có bộ hồ sơ đơn giản hoặc không yêu cầu bảng lương theo cách thông thường cũng không đồng nghĩa lịch sử tín dụng bị bỏ qua.
Giấy tờ ít hơn không có nghĩa dữ liệu tín dụng biến mất.
Lệch sau khi đã có kết quả duyệt
Có một nhóm tình huống khác xảy ra sau khi khách hàng đã nhận được thông báo kết quả.
Hồ sơ có thể đã được chấp thuận nhưng vẫn gặp vướng mắc ở bước ký hoặc giải ngân nếu thông tin thực tế không còn khớp với dữ liệu đã đăng ký.
Chẳng hạn:
• Khách mang căn cước có thông tin khác với số đã khai trong hồ sơ.
• Đến một cửa hàng đang hỗ trợ trả góp hàng hóa nhưng nơi đó không phải đại lý chi hộ tiền mặt.
• Tài khoản nhận tiền không đúng thông tin chủ tài khoản đã được xác nhận.
• Khách muốn nhận toàn bộ tiền mặt trong ngày nhưng điểm chi hộ đã hết giờ làm việc.
Những tình huống này không nhất thiết làm thay đổi điều kiện thẩm định ban đầu, nhưng có thể khiến thời điểm giải ngân bị lùi lại.
Điều tương tự cũng xảy ra sau khi khoản vay đã được giải ngân.
Nếu khách hàng chuyển tiền thanh toán nhưng ghi thiếu nội dung, thanh toán nhầm kỳ hoặc trả sau ngày đến hạn, những giao dịch đó có thể tạo thêm dữ liệu cho lịch sử khoản vay.
Khi đăng ký một khoản vay tiếp theo, lịch sử vừa phát sinh có thể trở thành một phần thông tin được xem xét. Vì vậy, một hồ sơ ban đầu từng có giấy tờ đầy đủ không có nghĩa những kỳ thanh toán sau đó không còn quan trọng.
Đây là lý do việc quản lý khoản vay sau giải ngân cũng cần được xem như một phần của hồ sơ tín dụng, chứ không phải công việc tách biệt hoàn toàn.
Việc có thể làm trước khi bấm gửi
Trước khi nhấn nút gửi hồ sơ, khách hàng có thể dành vài phút để kiểm tra lại theo đúng giấy tờ mình đang có.
Đầu tiên, mở căn cước và kiểm tra họ tên, ngày sinh, số giấy tờ, thời hạn.
Sau đó chọn một điều kiện phù hợp nhất mà mình thực sự có giấy chứng minh, rồi đối chiếu tên, thời gian hiệu lực và thông tin liên quan.
Nếu là thành viên AEON/WAON, có thể mở ứng dụng để kiểm tra xem mình có giao dịch tích điểm trong khoảng thời gian mà chương trình đang yêu cầu hay không.
Nếu đang có khoản vay tại nơi khác, nên cộng thử các khoản phải trả trong những tháng tới. Không cần chờ đến lúc nhân viên gọi mới phát hiện tổng nghĩa vụ hàng tháng đã khá cao.
Số điện thoại khai trên form cũng phải là số đang sử dụng và có thể nghe máy trong thời gian nhân viên liên hệ.
Một điều TOPGOVN đặc biệt không khuyến khích là chỉnh sửa hoặc làm sai lệch giấy tờ để cho khớp với thông tin đã khai.
Nếu giấy hiện tại chưa đủ điều kiện, cách xử lý phù hợp hơn là chọn đúng chương trình tương ứng với giấy mình đang có, hoặc chờ đến khi điều kiện thực sự đủ hiệu lực.
Ví dụ, nếu bảo hiểm chưa đủ thời gian, tài khoản ngân hàng chưa đủ số tháng hoạt động hoặc chưa có đủ giao dịch tích điểm theo yêu cầu, việc “ép” hồ sơ vào một chương trình khác không làm điều kiện thực tế thay đổi.
Thông tin không khớp thường sẽ quay lại ở bước xác minh.
Khi được yêu cầu bổ sung, nên hỏi đúng thứ cần bổ sung
Nếu nhân viên liên hệ và yêu cầu bổ sung giấy tờ, khách hàng có thể hỏi rõ ba việc:
• Cần bổ sung giấy nào?
• Vì sao giấy đó cần thiết?
• Hạn cuối để bổ sung là khi nào?
Sau đó chỉ cần cung cấp đúng tài liệu được yêu cầu.
Một giấy tờ đúng và đầy đủ thường hữu ích hơn việc gửi thêm bốn, năm loại tài liệu không nằm trong yêu cầu.
Nếu kết quả cuối cùng là không được duyệt hoặc hạn mức thấp hơn nhu cầu, khách hàng có thể hỏi về nhóm lý do mà công ty có thể cung cấp, ghi lại thông tin và cân nhắc bước tiếp theo.
Có thể chờ một thời gian rồi nộp lại khi điều kiện đã thay đổi, hoặc dừng nếu khoản vay không còn phù hợp với khả năng tài chính.
Điều không nên kỳ vọng là việc gửi liên tiếp nhiều hồ sơ trong thời gian ngắn với cùng một bộ dữ liệu sẽ tự động khiến kết quả thay đổi. Nếu những thông tin cơ bản vẫn giữ nguyên, việc gửi lại liên tục không đồng nghĩa hệ thống sẽ có một kết luận hoàn toàn khác.
Khép lại bằng một vòng tự kiểm trước khi gửi hồ sơ
Bài thứ tám này khép lại cụm nội dung phụ về AEON Finance bằng một việc rất thực tế: tự kiểm tra hồ sơ trước khi để hệ thống và nhân viên kiểm tra thay mình.
Bài không quay lại cách tính lãi, các ví điện tử thanh toán hay sự khác biệt giữa vay trả góp và vay hạn mức, bởi những nội dung đó đã được tách riêng ở các bài trước.
Điều đáng làm trước khi gửi form là giữ cho ba phần thống nhất với nhau:
Thông tin khai báo → giấy tờ chứng minh → dữ liệu thực tế của khoản vay.
Nếu ba phần này cùng đi về một hướng, khách hàng ít nhất sẽ giảm được những lỗi có thể tránh ngay từ đầu, chẳng hạn chọn sai chương trình, dùng giấy tờ không đúng người, giấy đã hết thời hạn hoặc bỏ sót nghĩa vụ đang trả ở nơi khác.
Điều đó không bảo đảm hồ sơ được duyệt và cũng không thể thay thế quy trình thẩm định của AEON Finance.
Nhưng một hồ sơ khai đúng, giấy tờ đúng và kỳ vọng sát với những gì mình thực sự có sẽ giúp cuộc trao đổi sau đó rõ ràng hơn. Nếu có cuộc gọi bổ sung, khách cũng biết mình đang thiếu phần nào thay vì phải gửi mọi thứ một cách thiếu định hướng.
Với TOPGOVN, đây là bước cuối cùng trước khi bấm “Đăng ký”: không cố làm cho hồ sơ trông đẹp hơn thực tế, mà làm cho hồ sơ phản ánh đúng thực tế ngay từ đầu.